JAリフォームローンを調べると、金利や借入上限が違う商品が出てきます。これは、地域のJAや保証会社によって条件が異なるためです。JAという名前だけで金利の安さや審査条件は決まりません。利用できるJAの商品説明書を確認し、保証料を含む返済総額と工事代金の支払時期を比べましょう。
この記事では、農家以外の利用、地域別の条件の読み方、返済額の仮計算、申込みから融資までの準備を整理します。掲載条件の確認日は2026年9月25日です。下記の地域例がそのまま他のJAへ適用されるわけではありません。
JAリフォームローンの基本情報|全国一律の商品ではない
JAバンクのリフォームローン案内は、住宅の増改築・改装・補修などを用途として紹介しています。一方、金利・資格・融資条件は各JAによって異なるとしています。
| 先に確認する項目 | 商品説明書で見る場所 | 判断すること |
|---|---|---|
| 利用できる地域 | 地区内の居住・勤務などの条件 | 金利が魅力的でも、自分が利用できる窓口か |
| 資金使途 | 対象の住宅・工事、借換え等 | 親名義の家、外構、解体、購入を伴う改修が含まれるか |
| 借入上限・期間 | 保証型ごとの金額と返済期間 | 希望額と返済終了年齢が収まるか |
| 金利 | 変動・固定・固定期間選択、軽減条件 | 何年までその金利なのか |
| 保証料等 | 金利に含む/上乗せ/一括払い | 広告金利以外にいくら負担するか |
| 実行条件 | 契約書・請求書・工事進捗等 | 着工金の支払に間に合うか |
担保不要と保証料不要は別の意味です。保証会社の利用が条件となる場合、担保を設定しなくても保証料が必要なことがあります。また、借換えを含む商品と純粋な改修資金の商品では、上限や期間が違うことがあります。
地域別の公式例で、金利と保証料の違いを確かめる
全国の安い順ランキングではなく、比較するときに間違いやすい条件の実例です。同じ借入額・期間で各窓口から見積もりを取ってください。
| 公式の案内 | 確認できた内容 | 比較時の注意 |
|---|---|---|
| JAならけん | 軽減条件を満たす場合、変動年1.90%・固定年2.90%。表示金利には保証料率を含む | 給与・年金振込等の条件がある。実際の借入日の金利が適用される |
| JA筑紫 | 基金協会保証型、全国保証型、三菱UFJニコス保証型で、期間や保証料の扱いが異なる | 公式ページに掲載された金利の適用期間は9月19日までだったため、その金利を現在の申込条件として転載しない |
出典:JAならけんの商品案内、JA筑紫の商品案内。JAならけんの条件は確認時点の表示です。軽減条件の組合せ、借入時点の金利、審査後の適用条件を再確認してください。
JA筑紫の例では、同じリフォームローンのページでも保証型が複数あります。金利欄だけを保存せず、商品名と保証型も一緒に控えると、保証料や必要書類を取り違えにくくなります。
JA筑紫の3つの保証型は、期間・保証料・保障で比べる
次は、JA筑紫が公開している商品説明書の比較です。基金協会保証型と三菱UFJニコス保証型は2026年2月9日版、全国保証型は2025年4月1日版を、2026年9月25日に確認しました。全国のJAに共通する条件ではなく、利用資格と審査を満たす場合の上限・取扱いです。
| 比較項目 | 基金協会保証型・一般型A | 全国保証型 | 三菱UFJニコス保証型・一般型C |
|---|---|---|---|
| 主な用途の違い | 本人・家族が住む住宅の改修、住宅・改修資金の借換え等。空き家解体にも別上限で対応 | 本人が常時住む住宅の改修・付帯設備 | 本人・家族が住む既存住宅の改修、リフォームローンの借換え等 |
| 借入額と期間 | 1,500万円以内、1〜20年。空き家解体は500万円以内、1〜10年 | 100万〜1,000万円、2〜20年 | 10万〜1,500万円、1〜15年 |
| 担保 | 不要 | 不要 | 不要 |
| 保証料の払い方 | 一括前払いまたは分割後払い。説明書の基本保証料率は年0.70% | 借入時に一括払い。金額は期間・借入額・審査区分による | 年0.8%相当を借入利率に含める方式 |
| 団体信用生命共済・保険 | 500万円超は加入が必要。500万円以内は希望で加入 | 加入が必要 | 希望で加入 |
| 新規借入時の事務手数料 | 無料 | 55,000円(税込) | 無料 |
出典:JA筑紫の商品案内と保証型別の商品説明書。借換えでは返済期間に追加制限がある商品があります。基金協会保証型で住宅・改修資金を借り換える場合は、元の借入れの残存期間内です。団信の特約による金利加算や印紙税等も別に確認してください。担保不要でも保証機関の審査があり、所有関係や所得合算等によって保証人等を求められる場合があります。
利用資格も同じではありません。基金協会保証型は組合員、全国保証型の商品説明書は県内に住む組合員(借入時までの加入を含む)、ニコス保証型は地区内の在住・在勤等を条件とし、年齢・収入・勤務の要件も分かれます。全国保証型等のWeb一覧には組合員外の借入枠の記載もあるため、組合員外でも借りられると自己判断せず、希望額で必要な加入・利用資格を最新の説明書と窓口で合わせて確認します。
選び分けるときは、次のように自分の条件を当てはめます。
- 15年を超える返済期間も比べたい:基金協会保証型や全国保証型が候補になります。ただし、完済時年齢や借換えの残存期間制限に収まる必要があります。
- 初期費用を抑えたい:一括保証料と事務手数料を、金利に保証料を含む案と比較します。前払いが少なくても、総返済額が必ず安くなるわけではありません。
- 親の家や借換えも含めたい:誰が所有し、誰が住む家か、住宅ローンと改修ローンのどちらを借り換えるかを確認します。商品名が似ていても使途は同一ではありません。
- 返済中の死亡等への保障も考えたい:団信の加入要否だけでなく、保障範囲・告知条件・特約の加算を確認します。任意加入の商品を選んでも、保障を付けないリスクがなくなるわけではありません。
JAならけんも、通常のリフォーム、無担保借換住宅型、空き家解体型、基金協会保証型を別々に案内しています。ただし、確認できたリンク先の説明書には2020年4月版が含まれていました。金利表示と説明書の改定日を分け、古い説明書の年齢・保障条件まで現在の申込条件と決めつけないようにします。
住宅ローンが残る場合は、追加で借りる案と借換え案を分ける
住宅ローンを返済しながら改修資金を追加で借りることと、残債を借り換えて改修費とまとめることは別の契約です。 追加借入れでは両方の毎月返済額と総負担を計算し、現在の住宅ローン側の条件も確認します。
JA筑紫のニコス保証には、一般型Cとは別に住宅資金借換型があります。2026年2月9日版の商品説明書では、本人所有の住宅ローンで借入後7年以上が経過したものを対象とし、借換えに伴う諸費用や同時の改修資金も含められます。借入額は10万〜2,000万円、期間は1〜20年ですが、借換えだけの場合は元の残存期間に3年を加えた期間が上限です。担保不要でも団信への加入と保証審査が必要で、店頭申込みの商品です。
借換えを考える際は、今のローンの残高・残り年数・完済手数料と、新しいローンの保証料・諸費用・保障を並べます。まず残り年数をそろえた総支出を比べ、期間を延ばす案は別に試算してください。月々の返済が小さくなっても、返済期間を長くした結果、総負担が増えることがあります。
変動・固定・固定期間選択の違い
- 変動金利:契約で定める時期・方法で金利が見直されます。家計に余裕があるか、金利上昇時の返済額を試算します。
- 全期間固定:借入中の金利を固定する商品です。契約時の条件で返済計画を立てやすい一方、変動商品との当初金利差も比べます。
- 固定期間選択:当初の一定期間だけ固定する方式です。固定期間終了後の金利・軽減幅・再選択手数料を確認します。
同じ「固定」という説明でも、全期間か当初の数年かで意味が違います。将来の収入減や教育費が重なる年も含めて比較してください。
農家以外でも利用できる?組合員の条件を先に確認
JAの利用を検討する際に、農業に従事していないことだけで候補から外す必要はありません。ただし、組合員加入が必要か、地区内の居住・勤務で申し込めるかは、JAと商品ごとの条件です。
JA筑紫の公式案内にも、保証型による利用資格の違いや組合員外の金額制限が記載されています。「加入すれば誰でも希望額を借りられる」とは考えず、次の順に確認します。
- 住所・勤務先を伝え、担当するJAと取扱商品を確認する。
- 本人・同居家族・親など、改修する家の所有者を伝える。
- 組合員加入の要否と出資金の扱いを聞く。
- 年齢、収入、既存の借入れなどの申込要件を商品説明書で確認する。
出資金はローン利息や保証料と同じ性質の支出ではありません。必要な金額、脱退時の取扱い、手続きを窓口で確認し、申込み時の手元資金へ別枠で計上します。加入したこと自体が融資承認を意味するわけではありません。
金利だけでなく、総返済額を比べる
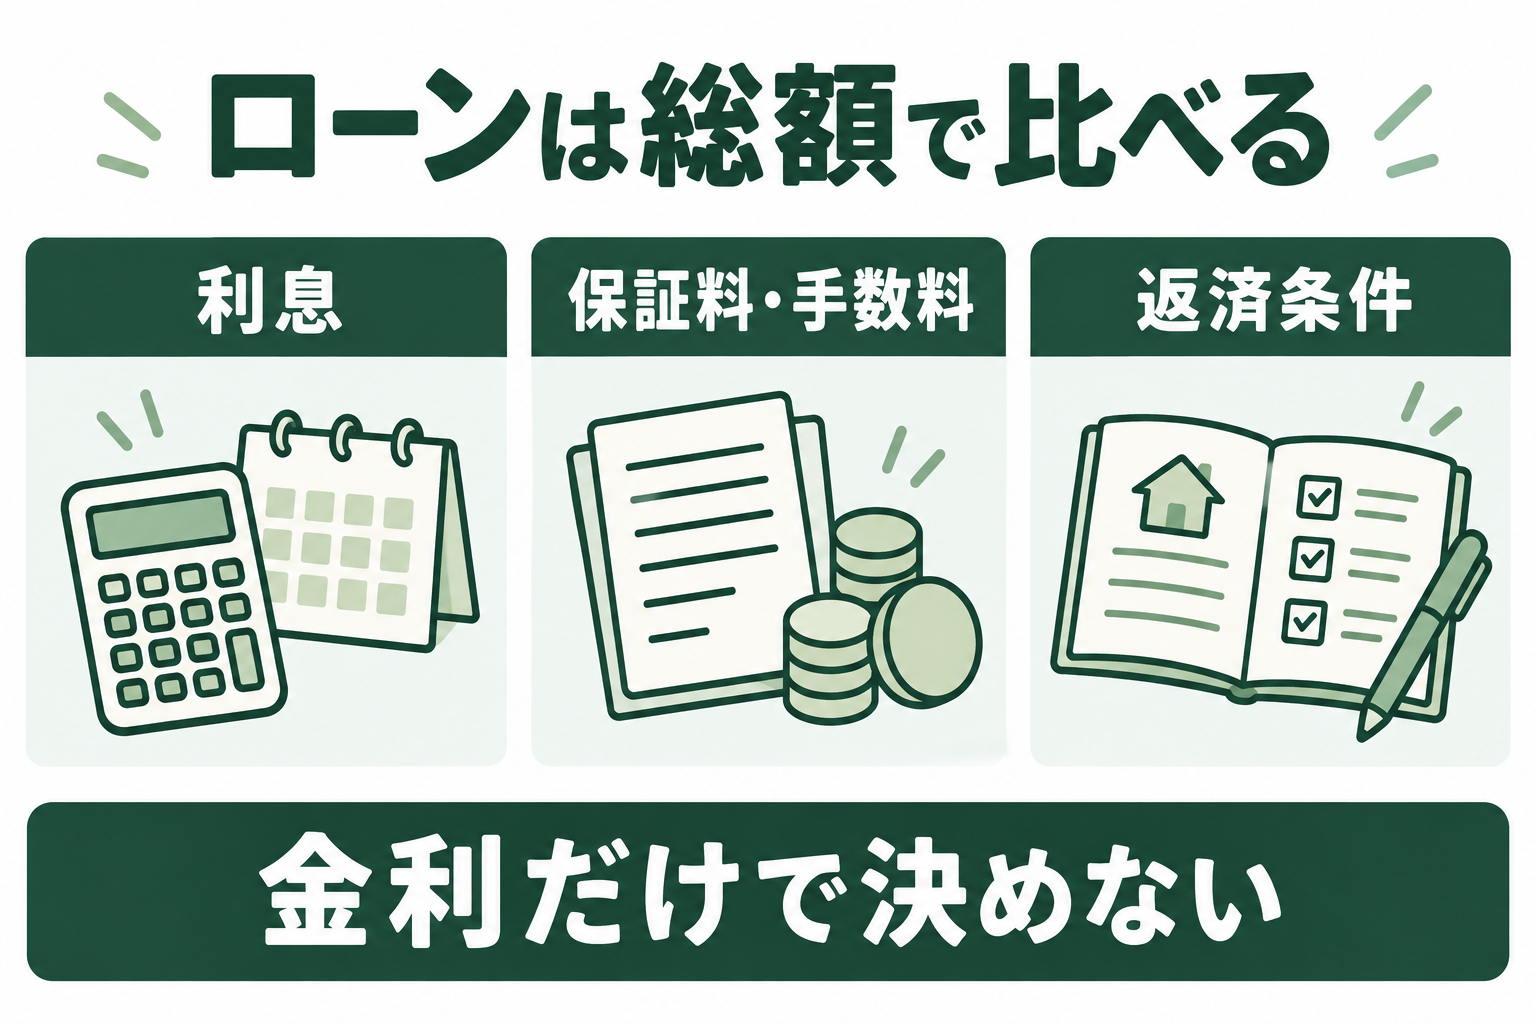
図は比較項目の概念図です。保証料が金利に含まれる商品では、同じ保証料をもう一度加算しません。一括払いの商品では、返済予定表と別に初期負担を足して比べます。
300万円を借りた場合の返済額の仮例
次は比較方法を理解するための計算例で、JAの提示金利や融資見積もりではありません。元利均等・毎月返済・ボーナス返済なし、金利が全期間変わらない前提です。保証料、手数料等は含めていません。
| 仮の条件 | 毎月返済額の概算 | 元利の総返済額 | 利息の概算 |
|---|---|---|---|
| 300万円・年2%・10年 | 約27,604円 | 約331.2万円 | 約31.2万円 |
| 300万円・年3%・10年 | 約28,968円 | 約347.6万円 | 約47.6万円 |
| 300万円・年3%・15年 | 約20,717円 | 約372.9万円 | 約72.9万円 |
実際は端数処理や返済日、金利変更などで異なります。返済期間を延ばすと月々の負担は下がりますが、この仮例では利息の総額が増えます。月額だけでなく、退職後まで返済が続くか、途中でまとまった返済をする予定があるかも確認しましょう。
他の金融機関にも同じ条件を伝える
銀行・信用金庫などと比較するときは、借入額、期間、金利の固定範囲、保証料、団体信用生命保険等の保障、繰上返済条件をそろえます。担保を付ける商品なら、登記などの関連費用も必要です。
窓口には「この金額をこの期間で借りた場合、初期費用と毎月返済を合わせていくらになりますか」「保障を付けない場合・付ける場合で何が変わりますか」と聞くと、比較できる回答になります。全国平均だけでJAが常に有利、銀行が常に不利と判断することはできません。
申込みから融資まで|工事代金の支払日と合わせる
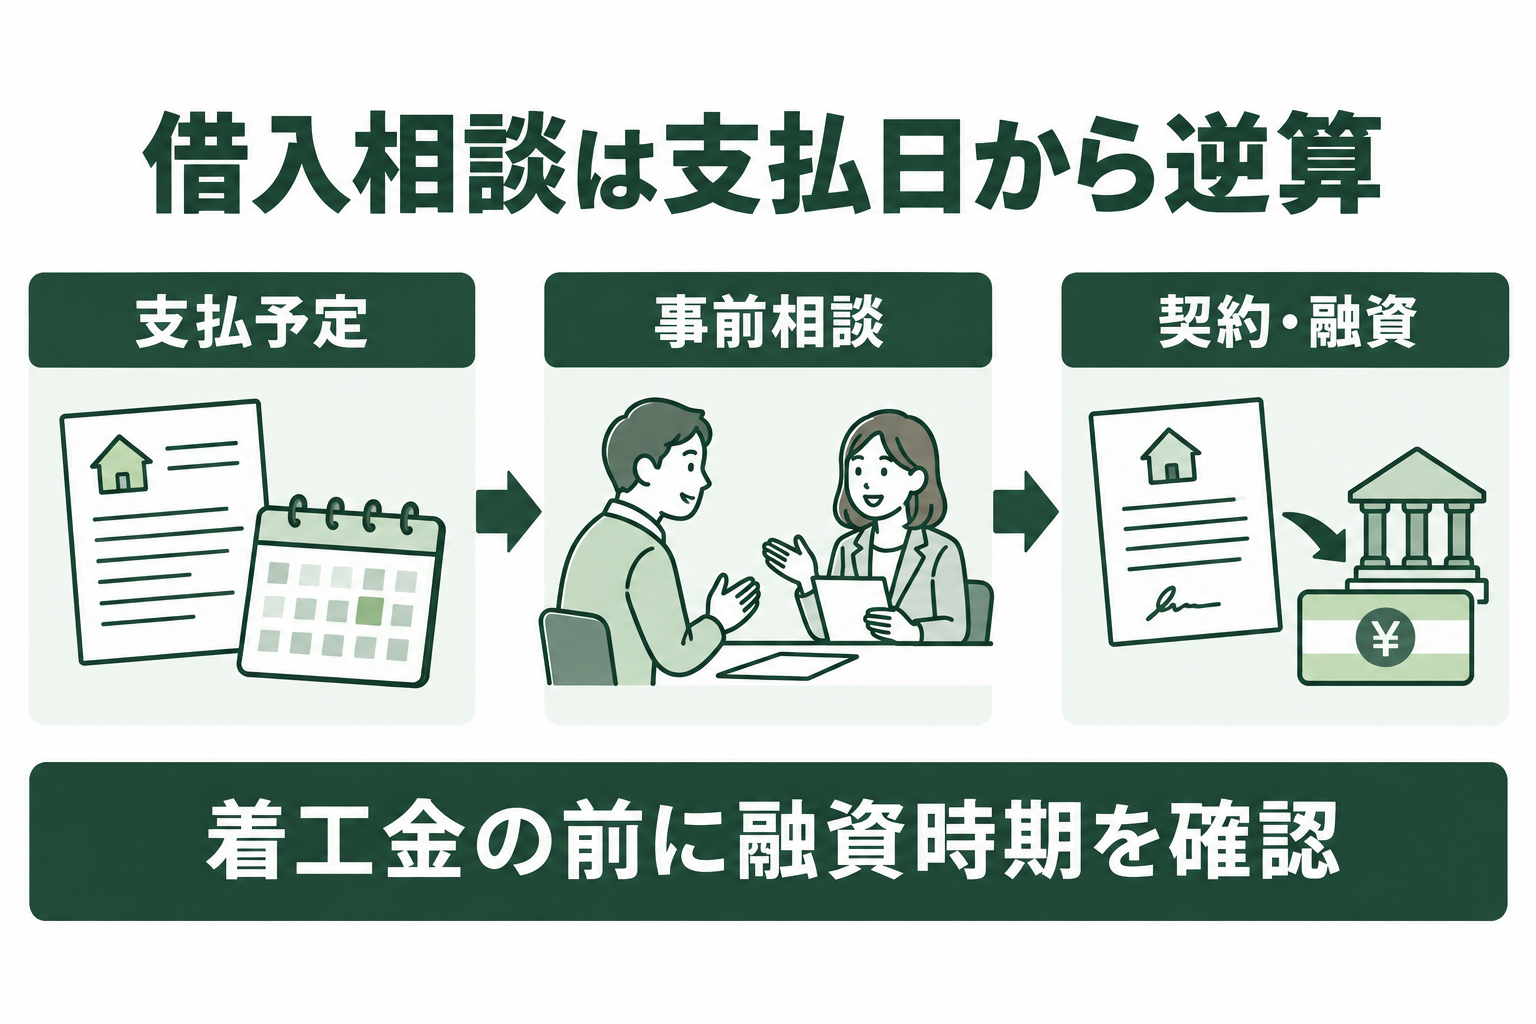
図は準備の順序です。ローン契約の前に審査があり、必要な書類や融資の条件は商品によって異なります。着工金・中間金・完成時の残金それぞれについて、自己資金と融資のどちらで支払うかを決めておきます。
| 段階 | 用意するものの例 | その段階で確認すること |
|---|---|---|
| 相談前 | 工事の概算、希望時期、既存ローンの残高と返済額 | 希望額・用途・地区要件に合う商品か |
| 事前相談・事前審査 | 本人確認書類、収入が分かる書類等 | 審査に要する目安、正式申込みで追加される書類 |
| 工事内容の確定 | 明細付き見積書、工事契約書、支払予定 | 追加工事が生じた場合の増額可否と再審査 |
| 正式申込み・契約 | JAから指定された書類 | 最終金利、保証料、融資日と振込先 |
| 完成・返済開始 | 完了確認、返済予定表 | 返済口座の残高、書類の保管、繰上返済の方法 |
これは準備の一般例であり、必要書類の確定リストではありません。工事契約を先に結ぶ場合は、融資が成立しないときの扱いも施工会社と確認します。事前審査の結果だけで、正式な融資が無条件で約束されたとは考えないでください。
審査前に整理したい5つの情報
審査に必ず通る方法はありません。一般化した年収や勤続年数の数字を頼りにするより、希望する商品の要件に沿って事実を正確に伝えます。
- 既存の借入れ:住宅・車・カード等の返済額と残高を整理する。今回の返済を加えた家計も試算する。
- 収入の確認書類:会社員・自営業などで必要書類が異なるため、年度や提出範囲を確認する。
- 住宅の所有関係:家族名義・共有名義、既存の担保設定を伝える。所有者の同意や保証の要否は個別に確認する。
- 工事費用の根拠:設備のグレードアップ分、別会社へ発注する工事なども含め、資金使途を説明できる見積書を用意する。
- 返済できる上限:借入可能額いっぱいではなく、生活費と将来の修繕費を残して返済可能な額を決める。
不要な借入れを減らすことと、生活に必要な預貯金を使い切ることは同じではありません。自己資金と借入額の配分も相談してください。
補助金を利用する場合も、入金前の資金を用意する
補助金の利用可否とローンの審査は別です。補助金は対象工事、申請者、手続き、入金時期が制度ごとに異なります。予定額を最初から工事代金から差し引かず、施工会社へ支払う日までの資金を確認することが大切です。
補助金を受け取ったあとに繰上返済する予定なら、手数料、最低返済額、利息軽減への影響をJAへ確認します。制度選びはリフォーム補助金のまとめから進め、申請条件は各制度の公式案内で確かめてください。
よくある質問
JAは銀行より必ず金利が低いですか?
必ず低いとはいえません。利用できる地域の商品、軽減条件、保証料、借入期間が違うためです。同じ借入条件の返済予定表と諸費用を並べて判断します。
担保や保証人は不要ですか?
商品と所有関係等によります。担保不要の商品でも、保証機関の審査や保証料があり、家族の所有物件などで別の条件が付く場合があります。
親の家のリフォームにも使えますか?
本人または家族が住む家を対象にする商品がありますが、所有者、居住者、申込人の関係を確認する必要があります。住所と登記上の名義を伝えて相談してください。
工事途中の追加費用も借りられますか?
当初の承認額を超える借入れが自動で認められるわけではありません。変更見積もりを受け取った段階で、増額手続きや自己資金での対応を相談します。
審査は何日かかりますか?
全国共通の期間は示せません。必要書類、保証型、確認事項によって変わります。着工日だけでなく最初の支払日を伝え、書類提出から融資までの見込みを確認しましょう。
相談前に一枚へまとめておくこと
工事費総額・自己資金・希望借入額・支払予定日・毎月返済の上限を一枚にまとめ、利用できるJAへ持参しましょう。条件が合えば他の金融機関にも同じ内容で試算を依頼します。施工範囲がまだ曖昧なら、先にリフォーム会社を探すところから、明細付きの見積もりを用意してください。