築30年以上の家をリフォームして住み続けるか、売却して住み替えるか。迷ったときは、建物が古いから売る、愛着があるから直す、と一つの理由だけで決めないことが大切です。建物で直せる不便、立地に由来する不便、これからの家計を分けて考えましょう。
この記事では、主に自己所有の戸建てを対象に、改修費用と売却後の手取りを比べる方法、売る前のリフォームの考え方、相談の順番を解説します。マンションの管理費・修繕積立金を含む比較はマンション売却とリフォームの損益分岐点で別に扱います。情報の確認日は2026年9月25日です。
リフォームと売却は、暮らしの条件から比較する
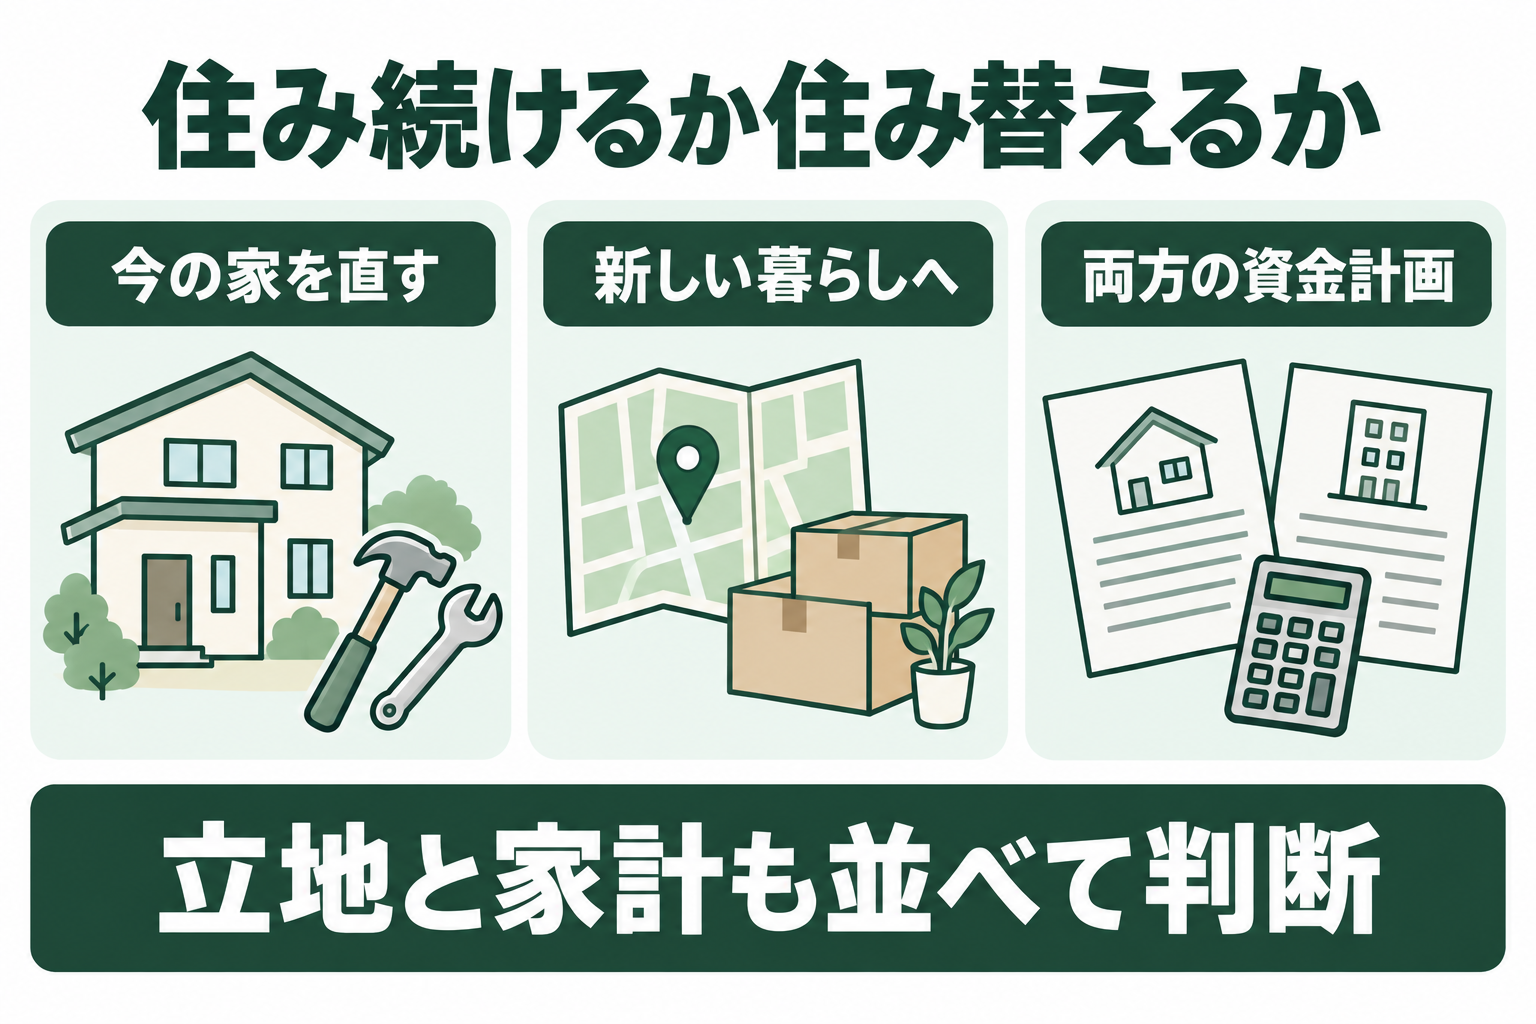
図は、家の工事だけでなく住む場所と家計も並べる考え方を示しています。売却が必ず有利になる順序や、一定の築年数での住み替えを勧める図ではありません。
| 家族の希望・困りごと | 住み続ける改修で検討すること | 売却・住み替えで検討すること |
|---|---|---|
| 冬の寒さ、設備の使いにくさ | 窓・断熱・設備をどこまで更新するか | 次の住宅でも同じ不便が残らないか |
| 階段や広すぎる家の管理 | 1階へ生活を集約できるか | 面積、段差、維持管理の負担を減らせるか |
| 通院・買い物・交通の不便 | 建物工事では変えられない条件を整理 | 移動手段、坂道、生活施設を実際に確認 |
| 雨漏り・構造の傷み | 原因、補修範囲、改修後の性能を調査 | 現状で売る条件と、必要な説明・調査を相談 |
| 愛着や近隣とのつながり | 残したい部分と改善したい部分を分ける | 移転で失う利便性・人間関係も考える |
| 家計への負担 | 工事・融資・将来修繕を合計 | 売却の手取りと次の住まいの支出を合計 |
たとえば浴室の段差や寒さは工事で改善を検討できますが、駅までの坂道や車が必要な生活は建物の改修だけでは変わりません。不便を紙に書き出し、建物と立地のどちらに原因があるかを分けると、相談の方向が定まります。
築30年で建物の価値がゼロ、とは限らない
木造住宅の税務上の耐用年数と、実際に住める期間、市場で売れる価格は別のものです。築30年を超えたら建物は必ず無価値、土地だけの価格になる、とは言い切れません。
国土交通省の中古戸建て住宅の建物評価に関する指針は、築年だけで一律に評価を落とす慣行を課題とし、基礎・躯体と内外装・設備を分け、状態や改修を評価に反映する考え方を示しています。これは売却価格を保証する制度ではありませんが、修繕履歴や検査結果を査定時に伝える意味があります。
査定の前には、建築時の図面、増改築の記録、設備の交換日、雨漏り等の補修内容を集めます。見積書や保証書が残っていれば、どこをいつ直したかを具体的に伝えられます。売出希望価格、不動産会社の査定価格、最終的な成約価格も同じではない点に注意してください。
住み続ける案は、調査後の工事範囲で計算する
建物状況調査と耐震診断を区別する
雨染み、傾き、床の沈み、配管の不具合などを伝え、確認できる部分とできない部分を分けてもらいます。国土交通省のインスペクション案内で扱う目視等を中心とした調査は、見えない欠陥がすべてないことや、耐震性能を保証するものではありません。耐震性が判断課題なら、その評価を含む調査を別に相談します。
「傷みが見つからないから何年でも住める」という説明にはせず、今直す部分、次回点検する部分、解体後に確認する部分を記録します。診断料金も調査範囲で変わるため、床下・小屋裏、報告書、追加調査の扱いを見積もってください。
工事の予算は一律の築年相場にしない
改修の範囲は、設備だけ、1階中心、外部を含む全面改修などに分けます。予算例の読み方は30坪戸建てのリフォーム予算で整理しています。費用を抑えるために、必要な雨漏り対策や構造の補修を外して内装だけ新しくすると、後で仕上げを開き直すことになりかねません。
見積もりでは、工事費のほか、設計、仮住まい、引越し、保管、融資費用を合計します。完成後も残る屋根・配管・設備に、いつごろ費用がかかりそうかを確認し、家計の比較表へ分けて書き込みます。
売却案は価格ではなく手取りと次の支出を見る
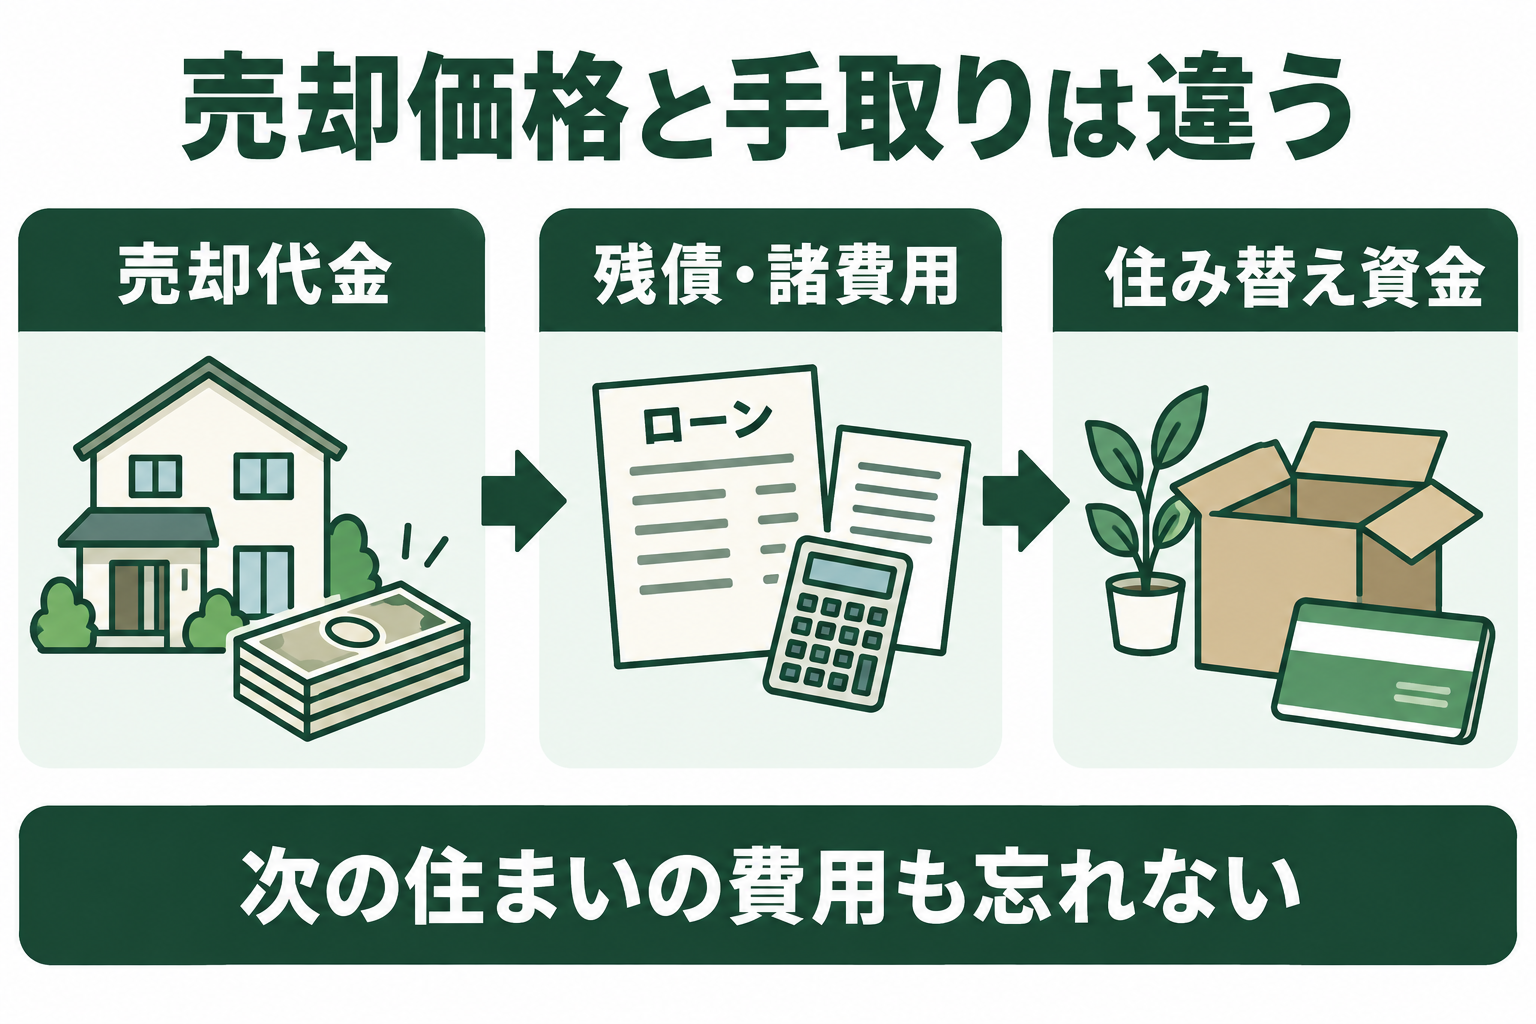
左から、売却代金、そこから精算する残債・諸費用、次の住まいに使える資金を確認します。矢印は計算の流れで、売却代金がそのまま住み替え予算になるという意味ではありません。税が発生する場合の支出も別途確認します。
手取りの仮計算
売却代金を2,500万円、住宅ローンの残債を600万円、売却に伴う諸費用等を150万円と仮定すると、差額は1,750万円です。これは計算方法の仮例で、査定額や諸費用の相場ではありません。税の扱いや手数料等は個別条件で変わるため、実際の明細に置き換えます。
次の住まいの購入・改修・引越し等に3,000万円必要なら、差額1,250万円を貯蓄や融資等で用意する計画になります。逆に売却代金を受け取る前に購入費を支払う場合は、最終的に資金が足りていても、一時的なつなぎが必要です。金額に加えて、入金日と支払日を並べてください。
| 売却側で確認する支出 | 次の住まいで確認する支出 |
|---|---|
| 住宅ローン残債と完済時の手続き費用 | 購入代金または賃貸の初期費用 |
| 仲介手数料等、依頼する取引の諸費用 | 仲介・登記・融資等の諸費用 |
| 測量、残置物の処分、契約で負担する補修等 | 入居前の補修・改修・設備更新 |
| 必要な税や精算金 | 引越し、保管、仮住まい、二重払いの期間 |
税額や特例は、この比較表だけで決められません。取得時の書類、居住・所有期間等を用意し、税務署や税理士に確認します。住宅ローンが残る場合は、売却を進める前に金融機関へ完済と担保の手続きを相談してください。
売る前にリフォームすれば高く売れる?
売却前の改修費を、そのまま売却価格へ上乗せできるとは限りません。買う人が自分の好みで改修したい住宅では、高価な設備や内装を先に選ぶことが不利になる場合もあります。
まず、不動産会社へ次の三つを分けて相談します。
- 現状のままで売る場合:想定する買い手、価格の根拠、売却期間、必要な説明を確認。
- 清掃や軽微な手直しをして売る場合:費用と、見学時に改善する点を確認。
- 改修して売る場合:工事内容、追加支出、想定価格の差、売れない場合のリスクを確認。
たとえば仮に改修に200万円かけ、査定上の上昇見込みが150万円なら、価格が上がっても支出は回収できていません。さらに保有期間中の費用や金利も加わります。この数字も計算例であり、一定の回収率を推奨するものではありません。
雨漏り等の不具合を、見た目の仕上げで分からなくする対応は避けます。修繕するか現状で引き渡すかにかかわらず、不具合の内容・履歴と契約上の扱いを仲介会社へ伝え、必要な説明を整理します。
更地にする判断は、査定と条件確認の後に
古家があることを好む買い手と、更地を求める買い手では売り方が変わります。築年数だけを理由に先に解体せず、古家付きで売る案と更地渡しの案を比べてください。
確認したいのは、解体費の見積もり、境界・道路条件、再建築の可否、引渡しの時期、土地の利用や税負担への影響です。解体後に想定どおり建てられないことが分かると選択肢が変わります。建築士・仲介会社・自治体の担当窓口で、必要な調査を先にそろえましょう。
相続した家では、名義や共有者の意向も早い段階で確認します。住む人が未定のまま大きな工事を発注する前に、使う、貸す、売るという方向と、維持管理を担う人を家族で決めます。
迷う場合の5ステップ
1. 家族の希望と時期をそろえる
誰が何年程度住む想定か、車を使い続けられるか、住み替えの希望地域はどこかを整理します。将来を確定できない部分は、複数の想定を残して構いません。
2. 建物の状態と権利・敷地の条件を調べる
図面や修繕履歴を持って調査を相談します。必要な補修と、希望する工事を分け、土地・名義等の未確認事項も一覧にします。
3. 改修案と現状の売却査定を並行して集める
査定額だけでなく、比較した事例や買い手像、売却期間の考え方を聞きます。改修案では、追加の可能性と完成後に残る課題を示してもらいます。
4. 次の住まいまで含む資金表を作る
支出総額、融資の返済、支払日と入金日、当面残す貯蓄を並べます。工事費が土地価格の半分以下なら直す、といった一律の基準にはしません。
5. 金額以外の暮らしやすさで最終判断
候補の住み替え先は、昼夜の交通、買い物、通院、室内の動線を実際に確認します。改修案も図面上で家具や家事の動きを確かめ、費用をかければ困りごとが解決するかを見直します。
補助金の見込みは、確定資金と分ける
住み続ける改修でも、購入先の改修でも、制度の対象要件と時期の確認が必要です。住宅や申請者が変われば同じ制度を使えるとは限りません。詳しくはリフォーム補助金のまとめから公式案内を確認してください。
見込額が決まらない段階では支出から差し引かず、利用できた場合の資金計画を別に作ります。上限額を足して受給額と考えたり、入金前の工事代金の支払いを忘れたりしないようにします。
代表的なものとして、耐震改修の補助金(自治体により異なります)、窓の断熱改修の補助金(先進的窓リノベ2026事業は1戸あたり上限100万円)、バリアフリー改修の補助金(自治体により異なります)などがあります。国の制度に加えて自治体独自の上乗せ補助もあり、要件を満たす場合は複数の制度を併用できることもあります。お住まいの地域で使える制度は補助金まとめページで確認できます。
よくある質問
築30年・40年の家は売れませんか?
築年だけでは判断できません。立地、敷地、状態、価格、買い手の希望で異なります。修繕記録を含めて査定を依頼し、どの条件が価格に影響するか説明してもらいます。
耐震補強が必要なら売却したほうがよいですか?
必要な補強範囲と、補強後の住み方で考えます。構造上の課題があることだけで即決せず、改修案と現状売却の条件を比較してください。同じ土地での建て替えも含める場合はリフォームと建て替えの比較を参照できます。
先に新しい家を買ってよいですか?
売却前に購入すれば、二重の支払いや売却価格が下がるリスクがあります。売却を先にする場合は仮住まいの可能性があります。どちらの順番でも、資金と引渡し日の計画を金融機関・仲介会社と確認します。
査定は一番高い会社を選べばよいですか?
査定額は成約の保証ではありません。根拠、販売方法、想定期間、価格見直しの相談方法を比べます。高い数字だけで先に改修や購入の契約を進めないことが大切です。
最初に用意するのは、家の記録と二つの資金表
図面・修繕履歴・残債・家族の希望をそろえ、住み続ける案と住み替える案の総支出を並べましょう。今の家の工事費と売却価格を直接比べるのではなく、その後の暮らしまで含めて選びます。 改修範囲を整理したい場合は、施工会社への相談で建物の状態に合う案を確認できます。