リフォームローンは、表示金利の低い銀行から選ぶだけでは、支払いを抑えられるとは限りません。同じ銀行でも商品名、借入日、住宅ローンの利用状況、工事内容によって条件が変わります。
まずは自分が借りられる商品の条件をそろえ、利息と諸費用を合わせた総支払額を比べましょう。 この記事では2026年9月24日に確認した金融機関の公式案内を使い、金利比較、固定・変動の違い、返済例、申込前の確認まで順に説明します。誰にでも適用される最安ランキングではなく、実際の見積条件を取り寄せるための比較ガイドです。
とくに直近で借入れを予定する方は、三菱UFJ銀行が公表する2026年10月1日以降の新規借入金利の改定に注意してください。9月中に申し込んでも、9月の金利が確保できるとは限りません。以下の表では現在の表示と、公式に予告された変更を分けています。
リフォームローンの金利比較|商品名と適用日まで確認
銀行名が同じでも、住宅ローン、リフォーム専用ローン、使い道の広いフリーローンは別商品です。担保の有無や借入期間が違うため、下限金利だけを同じ土俵に並べないことが大切です。
2026年9月24日に確認した公式表示
| 金融機関・商品 | 金利の種類と公式表示 | 借入額・期間 | 表示を読むときの条件 |
|---|---|---|---|
| 三井住友銀行 フリーローン[リフォーム] | 変動・年2.625% | 最大800万円 | 審査で資金使途がリフォームと認められた場合。住宅ローン利用による別の年3.0%優遇は、この金利に重ねて適用されない |
| 三菱UFJ銀行 ネットDEリフォームローン | 変動・通常年3.625% | 50万〜1,000万円、6か月〜15年 | 公式ページは2026年9月1日現在。住宅ローン利用・対象のバリアフリー工事には所定の優遇がある |
| イオン銀行 リフォームローン | 全期間固定・年6.17% | 30万〜500万円、1〜10年 | 2026年9月1〜30日の借入れ分。保証料を含む。イオンアシストプランとは別商品 |
| イオン銀行 イオンアシストプラン | 固定・年3.80〜13.50% | 1〜8年。金額を含む利用条件は商品説明書で確認 | 2026年9月の借入れ分。実際の利率は審査で決まる。年3.80%が全員に適用されるわけではない |
出典:三井住友銀行のフリーローン[リフォーム]、三菱UFJ銀行のネットDEリフォームローン、イオン銀行の各種ローン金利、イオン銀行のリフォームローン商品概要説明書、イオンアシストプランの案内。確認日が同じでも、各社が示す基準日や適用期間は同一ではありません。
この4商品は比較方法を説明するために掲載したもので、市場全体の最安順ではありません。金利には審査・工事・契約条件があり、同じ人がすべての条件で借りられることも保証されません。地域の銀行、信用金庫、労働金庫、JAも候補になりますが、営業地域や会員資格などをそろえてから比較してください。
金利欄が年○%〜となっていたら、上限、決定方法、自分に適用される利率まで確認するのが基本です。申込画面でなく商品概要説明書を開くと、年齢、収入、住宅の所有者、資金使途などの対象条件が見つかります。対象外の商品を最低金利だけで候補に残すと、比較をやり直すことになります。
9月の金利と10月の金利を混ぜない
三菱UFJ銀行は、ネットDEリフォームローンの通常金利を2026年10月1日以降の借入れでは変動年3.875%と案内しています。申込日ではなく、借入れ時点の月の金利が適用される商品です。すでに申込済みでも、借入日が10月以降なら改定後の対象になります。
これは特定商品の新規借入条件の公表であり、すべての銀行が同じ日に同じ幅だけ上げる、という意味ではありません。また、すでに返済中のローンへの反映時期は契約条件で確認する必要があります。三菱UFJ銀行の金利改定案内を含む商品ページで、利用予定日に合う欄を確認してください。
「月末までに申込めば間に合う」と急いで契約するより、銀行へ「工事代金の支払予定日はこの日です。融資実行日はいつで、どの金利が適用されますか」と確認しましょう。審査や口座開設に必要な時間を含めた回答をもらえば、施工会社にも無理のない支払日を相談できます。
金利相場を見る前に、無担保・有担保と使い道を分ける
リフォームの資金調達には、無担保の専用ローン、有担保ローン、中古購入と工事をまとめる住宅ローン、既存住宅ローンの借り換えに工事費を加える方法があります。
無担保型は、不動産への抵当権設定を必要としないため、そのための登記手続きを省けるのが特徴です。有担保型は物件の確認と担保設定の費用が発生しますが、大きい金額や長い期間を検討できる商品があります。ただし、無担保なら審査が甘い、有担保なら必ず安い、とはいえません。 収入・他の借入れ・住宅の状況なども条件になります。
商品名だけで判別できない場合もあります。日本住宅ローンのMCJリフォームローンは、商品概要で融資金額1,500万円以上の場合の抵当権設定を定めています。同じリフォームローンでも借入額で担保条件が変わる例です。日本住宅ローンのMCJリフォームローン商品概要
中古購入・借り換えを伴う方は、先にリフォームローンと住宅ローンの違いで借り方を整理すると、比較すべき商品を絞れます。この記事の以下の計算は、借入額と期間が決まった後の比較に使ってください。
総支払額は、利息・諸費用・保障をそろえて比較する
銀行の返済シミュレーターが表示する総返済額に、すべての初期費用が含まれているとは限りません。比較用のメモをつくり、元金と利息の返済合計に、別払いの費用を加えると条件の違いが見えやすくなります。費用を借入元金に含めた場合は、別途もう一度足さないようにします。
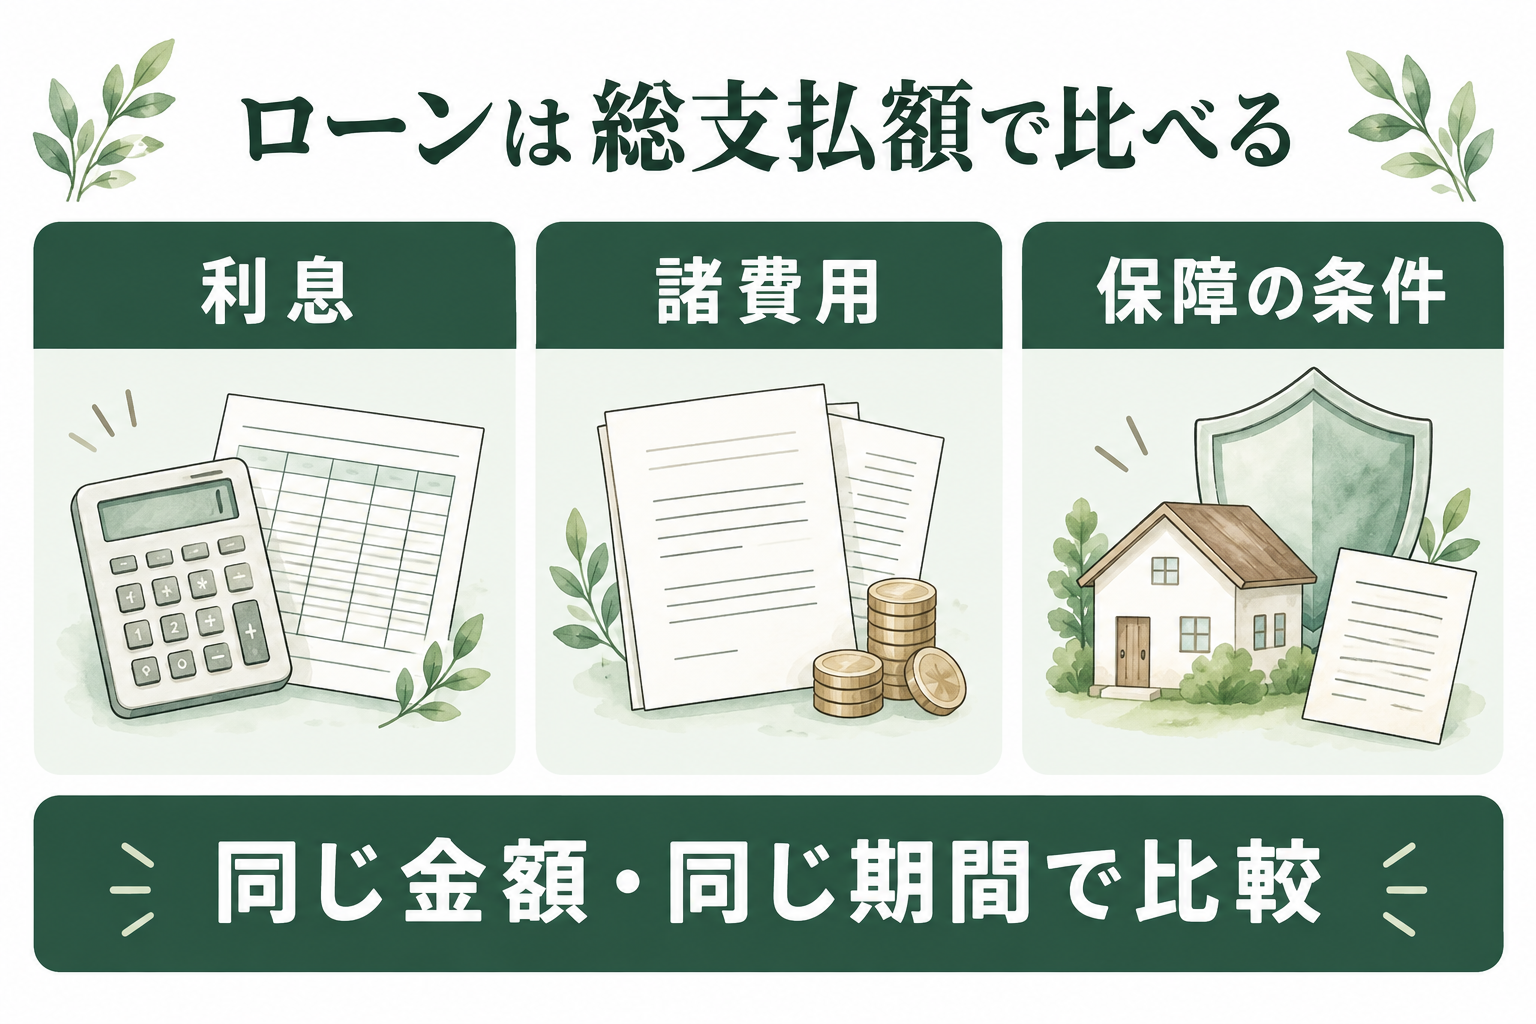
図の3項目は、順番ではなく比較条件です。とくに保障を外した商品の利率と、保障を付けた商品の利率を並べるときは、安さだけでなく家族に残る負担も確認します。
| 比べる項目 | 銀行に聞くこと | 回答を受けて行うこと |
|---|---|---|
| 利息 | 自分の条件で年何%か。いつの金利で決まるか | 同じ元金・返済回数で再計算する |
| 事務手数料 | 定額か、借入額に対する割合か。税込か | 初期支出と返済総額の別欄に記録する |
| 保証料 | 金利に含むか、別払いか | 含まれている保証料を二重加算しない |
| 担保の費用 | 抵当権設定、既存担保の抹消、司法書士報酬が必要か | 有担保案に必要な費用を見積もる |
| 団体信用生命保険 | 加入条件、保障される事由、上乗せ金利は何か | 保障範囲が異なる案を区別する |
| 繰上返済 | 一部・全額、ネット・窓口で手数料が違うか | 予定する返済方法に合う費用を入れる |
| その他 | 印紙、送金、つなぎ資金の利息などが発生するか | 支払日ごとの現金不足がないか確認する |
たとえば、銀行の画面では事務手数料が不要でも、紙の契約に印紙が必要な場合があります。逆に保証料込みの金利へ保証料を再度加えると、実際より高く見積もってしまいます。見積書には「無料」だけでなく、何の費用が不要なのかを書き分けてもらいましょう。
金利差が小さいと、手数料で逆転する場合がある
仮に300万円を10年間、年2%で借りたときの返済合計は約331.2万円、年3%なら約347.6万円です。利息だけの差は約16.4万円になります。
ここで、年2%の案だけに別払いの費用が20万円、年3%の案の別払い費用が0円だと仮定すると、合計は約351.2万円と約347.6万円です。利率が低い案のほうが、費用込みでは約3.6万円高くなる計算です。
これは手数料の影響を説明する編集部の仮例で、実在商品の比較や一般的な手数料相場ではありません。同条件の返済合計と、実際に提示された諸費用に置き換えて判断してください。団信の保障差など、金額だけに置き換えられない条件も残ります。
固定金利と変動金利は、上がったときの家計まで比べる
| 金利の種類 | 変わらない範囲 | 確認しておくこと | 検討するときの視点 |
|---|---|---|---|
| 全期間固定 | 契約で定めた完済までの金利 | 表示が本当に全期間固定か、諸費用はいくらか | 先の支払いを確定したいか |
| 変動 | 将来の利率は固定されない | 基準金利、見直す日、返済額への反映方法 | 金利上昇時にも家計が持つか |
| 当初固定・固定期間選択 | 指定した期間の金利 | 固定期間終了後の金利・優遇・選択方法 | 終了時に再計算が必要なことを受け入れられるか |
当初10年固定と全期間固定は、借入期間が10年を超える場合に同じ意味にはなりません。また、住宅ローンで耳にする返済額の見直しルールが、リフォームローンにもあるとは限りません。契約書の「利率の変更」と「返済額の変更」を別々に確認してください。
変動か固定かを、将来の金利予測だけで決める必要はありません。今の金利での返済額に加え、より高い金利を仮定した試算を見て、教育費、生活費、家の次の修繕費を払った後でも継続できるか考えます。固定を選ぶ場合も、固定なら返済計画が必ず安全になるわけではありません。毎月の支払い自体が大きすぎれば、借入額や工事範囲の見直しが先です。
500万円・10年の返済シミュレーション
以下は借入500万円、120回、元利均等返済、ボーナス返済なし、全期間同じ年利率と仮定した計算です。事務手数料、保証料、団信の上乗せ、印紙などは含みません。各社の適用金利や現在の市場平均を示す表ではありません。
| 仮定する年利率 | 毎月返済額 | 返済合計 | うち利息 |
|---|---|---|---|
| 年2% | 約46,007円 | 約552.1万円 | 約52.1万円 |
| 年3% | 約48,280円 | 約579.4万円 | 約79.4万円 |
| 年4% | 約50,623円 | 約607.5万円 | 約107.5万円 |
年3%と年4%では、月額で約2,343円、10年合計で約28.1万円の差です。月々なら払えそうに見えても、工事費以外に長期間支払うお金として確認しておくと、予算を決めやすくなります。
月額は元金×月利÷[1−(1+月利)のマイナス返済回数乗]で計算し、表は四捨五入しています。実際の初回日数、端数処理、返済日、最終回調整などで銀行の返済予定表とは差が生じます。変動金利が途中から変わった場合は、その時点の残高と残り回数で計算し直すため、この表をそのまま将来の返済額に置き換えることはできません。
300万円を借りる場合は、返済期間の延長にも注意
浴室や窓などの工事で300万円を借りると仮定し、年3%で比較すると、10年返済は月約28,968円、15年返済は月約20,717円です。月額は約8,251円下がりますが、利息合計は約47.6万円から約72.9万円へ増えます。
月々を軽くすることと、総支払額を減らすことは別の判断です。 長期返済を選ぶなら、いつまで働く予定か、設備の次の交換時期と返済が重ならないかも見ておきましょう。返済額を小さくするためだけに期間を延ばし、浮いたお金を予備費として残せなければ、家計の余裕ができないこともあります。
自己資金を入れるときは、生活の予備費を残す
工事費380万円、自己資金80万円、借入300万円という資金計画を仮定するなら、まず見積書の380万円にどこまで含まれるか確認します。追加工事が未確定のまま、手持ちの80万円をすべて頭金にすると、現場で補修が必要になったときに支払えなくなる場合があります。
同じ年3%・10年なら、借入を300万円から250万円へ減らすと、利息は約47.6万円から約39.7万円になります。ただし、50万円を出すことで医療費や収入減への備えがなくなるなら、利息差だけで決めないことです。家計の予備費、工事の予備費、使ってよい自己資金を分けてから、返済額を相談してください。工事費380万円は計算のための仮定で、特定工事の相場ではありません。
金利を下げたいときに、先に確かめる4つのこと
1.今の取引銀行で使える優遇があるか
給与振込や住宅ローン取引による優遇は、商品によって対象や組み合わせが異なります。「取引があるから必ず安い」ではなく、自分の利用中の商品名を伝え、どの優遇が適用できるか見積条件に書いてもらいます。比較表に掲載した三井住友銀行のように、すでに専用金利が設定され、他の優遇を上乗せできない場合もあります。
2.ネット完結の条件が工事日程に合うか
来店不要でも、本人確認、口座開設、契約書類、施工会社への振込が必要です。「最短即日」は事前審査の回答なのか、融資実行なのかを区別してください。ネット銀行か店舗型かだけで、金利や手続きの早さを断定できません。
三井住友銀行のフリーローン[リフォーム]では、300万円超の借入れは郵送契約となり、申込から借入れまで3週間前後を目安としています。金額を変えると手続きが変わる例なので、工事契約前に確認したい点です。三井住友銀行の商品案内
3.団信や保障を、金利だけで外さない
団信は、定められた事由に該当した場合のローン返済を保障する仕組みです。保障の内容、加入できる条件、上乗せの有無は商品ごとに異なります。団信なしにすれば必ず一定幅の金利が下がる、という共通ルールはありません。
すでに生命保険に入っている場合も、保険金の使い道、家族の生活費、他の負債と重なっていないか確認します。単に借入残高と同額の保険があれば十分とせず、必要な保障とローン条件を分けて検討してください。
4.申込前の情報比較と、信用審査の申込みを分ける
比較の第一段階は、商品説明書や相談で、対象条件・借入期間・手数料を確かめることです。候補を絞ってから、申込情報の取扱いに同意して事前審査へ進みます。
日本信用情報機構(JICC)は、申込みに関する情報の登録期間を照会日から6か月以内と案内しています。信用情報機関や申込方式で取扱いは異なり、3社までなら影響がない、と一律には保証できません。 同じ内容を短期間に何度も入力する前に、相談と審査の違いを確認しましょう。JICCの信用情報の内容と登録期間
申込みから工事代金の支払いまでの確認手順
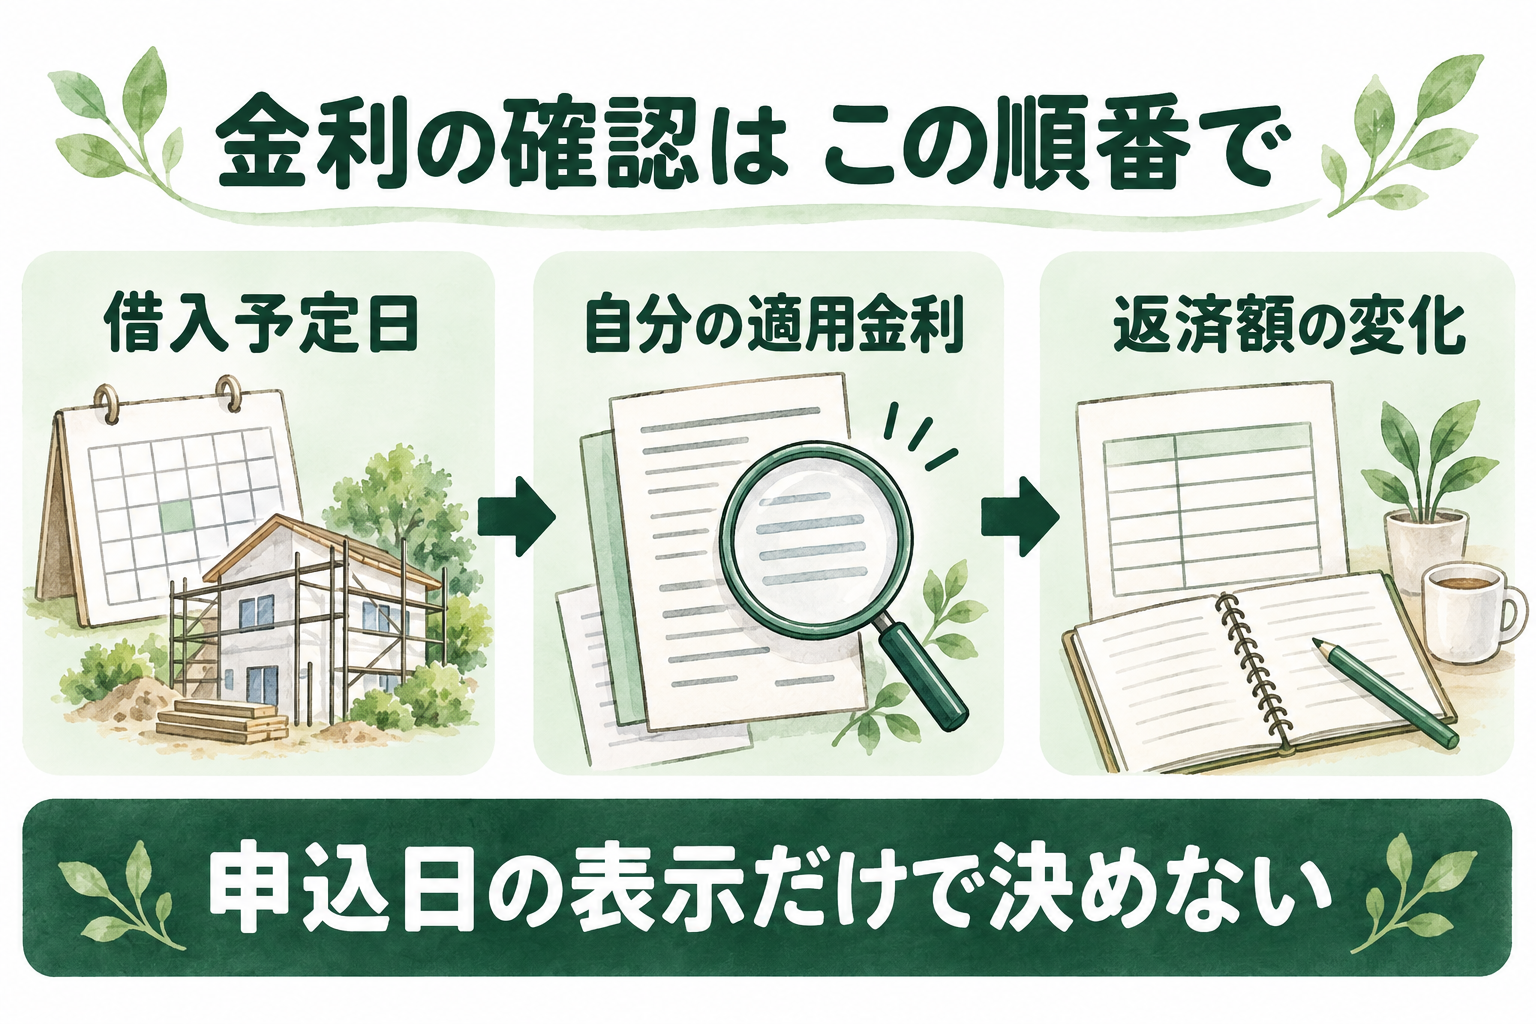
図は、広告を見る順番ではなく、自分の工事に合わせて確認する順番です。着工日・中間金・完成金の支払日を書き出してから、融資が間に合うか、借入日に適用される金利は何かを確認します。
- 見積書を整える。 工事範囲、金額、支払先、支払日、着手金の有無を確認。概算で相談できても、契約までに確定書類が必要になる場合があります。
- 資金使途と対象者の条件を照合する。 家具だけの購入、投資用住宅、支払済み資金などの扱いは商品ごとに異なります。本人以外が所有する家を直す場合も、所有者との関係を伝えます。
- 毎月の返済余力を計算する。 年収だけでなく、生活費、他のローン、税金、教育費、予備費を引いた後の金額で考えます。
- 審査結果の条件を比較する。 希望額と承認額、適用金利、期限、必要書類を確認。減額なら差額の資金手当てを決めてから工事契約を進めます。
- 融資実行日と振込方法を確定する。 自分の口座へ入るのか施工会社へ直接送られるのか、着手金に使えるのかを照合します。
- 契約後の書類を保管する。 返済予定表、工事契約書、最終見積書、領収書をまとめ、引落口座の残高と初回返済日を確認します。
「借入額が年収の30%以内か」という一つの割合では、返済力は分かりません。年収に対してみる返済負担率は、一般に年間返済額を基にした指標で、借入元金との比較ではありません。審査基準は各社で異なるため、生活を圧迫しない返済額の確認と、金融機関の審査を混同しないようにします。
補助金を使うときは、入金前の支払いも資金計画に入れる
補助金の対象となる可能性がある工事は、借入れの相談と並行して確認しましょう。ただし、見込額を工事代金から引いた残りだけ借りればよいとは限りません。工事代金を支払う時点で補助金が入っていなければ、その間の資金が必要です。
資金表には、工事費の支払日、用意できる自己資金、融資日、補助金の受取予定日を別々に書きます。受給額や時期が確定していない部分は、確定済みの現金として扱わないことが大切です。後から繰上返済する案では、手数料、最低返済額、返済期間短縮・月額軽減の選択肢も確認します。
2026年度の国の枠組みは「住宅省エネ2026キャンペーン」
2026年度に既存住宅の省エネリフォームを支援する国の枠組みは、国土交通省・環境省・経済産業省が連携する「住宅省エネ2026キャンペーン」です。リフォーム向けには、主に次の事業が用意されています。
- みらいエコ住宅2026事業(国土交通省)— 躯体(床・壁・天井)の断熱改修を含む、幅広いリフォーム工事が対象
- 先進的窓リノベ2026事業(環境省)— 内窓設置・外窓交換など開口部の断熱改修が対象
- 給湯省エネ2026事業(経済産業省)— エコキュート等の高効率給湯器の設置が対象
- 賃貸集合給湯省エネ2026事業(経済産業省)— 賃貸集合住宅の給湯器が対象
これらの補助額は工事内容・製品の性能区分・施工箇所数によって積み上げ計算されるため、「工事内容が決まらないと金額は出ない」のが実態です。金額を先に決め打ちせず、施工業者の見積もりと合わせて確認してください。なお、要件を満たす場合に申請可能な制度であり、受給を保証するものではありません。
制度の対象や受付は、住宅省エネ2026キャンペーンと各事業の案内へ進んで確認してください。住まいと工事内容から候補を整理するには補助金診断、制度の全体像にはリフォーム補助金まとめが使えます。診断結果は交付決定ではありません。
よくある質問
一番金利の低い銀行を選べばよいですか?
候補として確認できますが、自分の適用金利、費用、保障、使い道、借入日に条件が合うかまで必要です。最低金利の順番と、自分の総支払額の順番は一致するとは限りません。先に対象条件を確認し、同じ金額・期間の返済予定表で比べましょう。
固定と変動は、返済期間だけで決められますか?
期間が長いほど金利変動を受ける時間は長くなりますが、短期なら必ず変動が得とはいえません。固定で必要になる月額、変動が上がった場合の月額、使える予備費の3点で考えます。繰上返済を予定していても、予定どおり返せない場合を含めて判断してください。
借入れ後に金利が下がったら、借り換えたほうがよいですか?
まず現在の残高、残り期間、返済予定表をそろえます。新しいローンの利息だけでなく、既存ローンの一括返済手数料、新しい手数料、担保の費用を加え、今後払う合計で比較します。元の借入れ時に支払った費用を、今後の比較にもう一度加えないよう注意してください。
住宅ローンを返済中でも借りられますか?
併用を検討できる商品はありますが、他の返済を含む審査があります。現在の住宅ローンを維持して別に借りる案と、住宅ローンの借り換えに工事費をまとめる案を比較します。借り換えで既存部分の金利が上がる可能性もあるため、工事費部分の金利だけを見るのは避けましょう。
保証会社を使えば、返済できなくなっても大丈夫ですか?
保証会社は銀行側への保証を担うもので、借りた人の返済義務がなくなる仕組みではありません。団信などの保障とも別です。返済に不安が生じたときは、そのまま放置せず借入先へ早めに相談してください。京都中央信用金庫:返済できなくなった場合の保証会社への返済
審査が通るように、他の借入れを書かなくてもよいですか?
申込書は事実に沿って記入します。他のローンや分割払い、収入、工事内容が変わった場合も申込先へ伝えてください。虚偽の記載で進める方法は使えません。希望額を借りられない場合は、必要工事の優先順位や自己資金、実施時期を改めて検討します。
申込前に、この6項目をそろえる
- 借入希望額と返済期間、工事代金の支払日が決まっている。
- 対象となる工事、住宅、所有者、申込者の条件に合っている。
- 自分の適用金利と、金利が決まる時点を確認している。
- 利息と別払いの諸費用を足した比較ができている。
- 金利上昇、収入減、追加工事に備える資金を残している。
- 団信、繰上返済、融資実行までの日数を確認している。
金利の数字だけで契約を急がず、自分の工事と家計に合う返済予定表を用意することが、比較の仕上げです。見積書の工事範囲が曖昧な場合は、借入額を決める前にリフォーム見積書の見方で整理しておきましょう。
あわせて読みたい
金利・商品条件の確認日:2026年9月24日。各金融機関が示す適用期間を本文中に併記しています。試算は条件を固定した仮例であり、融資の承認、将来金利、個別の返済額を約束するものではありません。