リフォームローンと住宅ローンで迷ったときは、工事費が500万円を超えるかどうかだけで決めないでください。今の家を直すのか、中古住宅を買って直すのか、住宅ローンの返済中に直すのかで、比較できる借り方が変わります。
リフォーム向けの商品には無担保型と有担保型があり、住宅ローンでも改修資金を扱う商品があります。ただし、どの住宅ローンでも工事費を自由に上乗せできるわけではありません。金利、担保、手数料、返済期間、融資日を一つの資金計画にして比べましょう。
この記事は、借り方の違いと選ぶ順番に絞って解説します。銀行ごとの直近金利を比較したい方は、リフォームローンの金利比較へ進んでください。
最初に確認するのは、借入れの目的と現在の住宅ローン
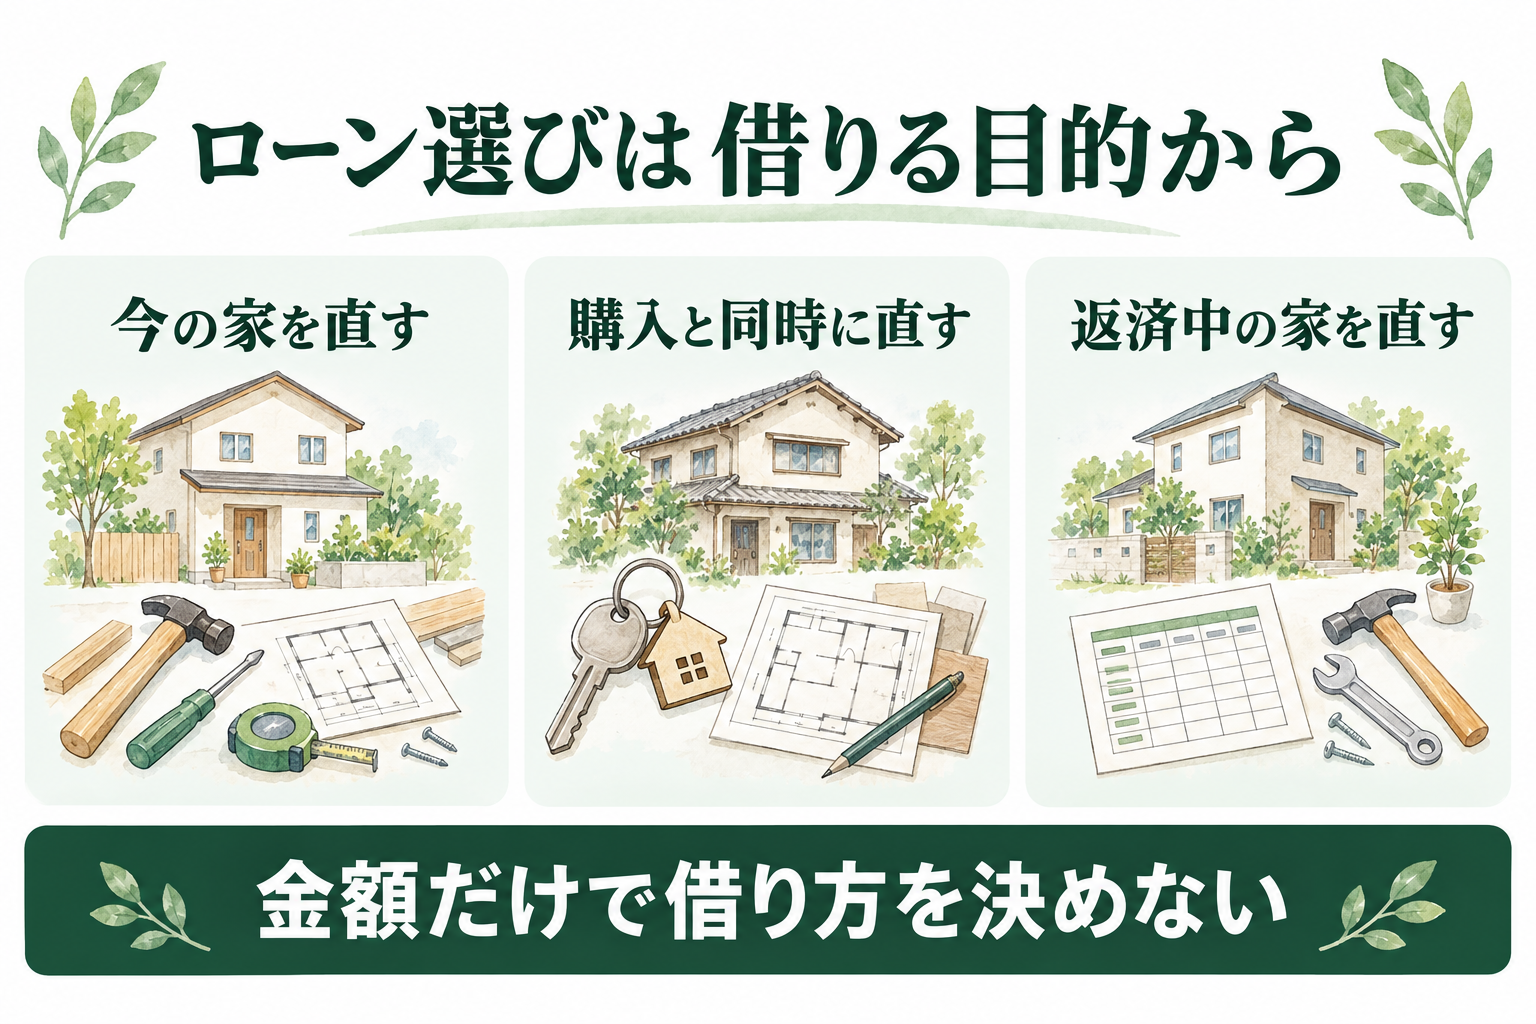
図の3つは借入れの段階を表すものではなく、相談を始めるときの状況です。自宅の種類や家族構成だけでなく、住宅を購入するか、現在の借入れを残すかを銀行に伝えると、商品を取り違えずに相談できます。
| あなたの状況 | 最初に比較する案 | 先に用意するもの |
|---|---|---|
| 今の家を改修する。住宅購入は伴わない | 無担保リフォームローン/改修に使える有担保ローン | 工事見積書、住宅の所有者、自己資金と借入希望額 |
| 中古住宅を購入し、入居前に改修する | 購入と工事をまとめる住宅ローン/購入資金と工事資金を分ける案 | 売買代金、工事見積書、売買決済と工事代金の支払日 |
| 住宅ローン返済中で改修したい | 現在の住宅ローン+別のリフォームローン/借り換え+工事費 | 現在の残高、金利、残り期間、返済予定表、工事費 |
全国銀行協会の住宅ローン解説は、住宅取得だけでなく、借り換えやリフォームに利用する住宅関連ローンも整理しています。商品名よりも、自分の資金使途が対象に入るかを先に確かめることが重要です。
リフォームローンと住宅ローンの違いを比較
以下は代表的な比較軸です。リフォームローンにも有担保の商品があるため、ここでは無担保型と、有担保で改修に対応する住宅ローン等を分けています。金額・期間・手数料の上限は金融機関ごとの商品説明書で確認してください。
| 比較項目 | 無担保のリフォームローン | 改修に使える有担保ローン・住宅ローン等 |
|---|---|---|
| 主な使い道 | 対象住宅の修繕・設備交換・増改築など | 購入と改修、改修のみ、借り換えと改修など。商品による |
| 担保 | 不動産担保の設定なし | 原則として土地・建物などへ抵当権を設定 |
| 金利 | 固定・変動など商品による | 固定・変動など商品による。条件をそろえて比較する |
| 諸費用 | 事務手数料・保証料等の確認が必要 | 左記に加え、担保設定・抹消・司法書士報酬等が関係する |
| 借入額・期間 | 上限は商品ごとに異なる | 担保評価・返済力・商品上限などで決まる |
| 審査 | 申込者・資金使途・保証条件などを確認 | 左記に加え、物件・担保・購入や借換の条件なども確認 |
| 手続き | 担保登記は不要。ただし必要書類と審査がある | 所有関係や担保、売買・工事の日程調整が必要 |
| 保証人・団信 | 保証会社や団信の有無は商品による | 保証会社、団信、連帯債務などの条件は商品による |
担保や諸費用の違いの基本は、LIXILの無担保ローン・有担保ローンの解説でも確認できます。ただし、一般解説の金額・期間をすべての銀行に当てはめることはできません。
なぜ500万円だけで線を引けないのか
無担保リフォームローンでも、三菱UFJ銀行のネットDEリフォームローンは50万〜1,000万円、6か月〜15年を案内しています。イオン銀行のリフォームローンは30万〜500万円、1〜10年です。つまり、500万円超なら無担保型が使えない、という共通ルールはありません。三菱UFJ銀行の商品案内、イオン銀行の商品概要説明書
また、300万円でも借入期間や手数料によって総額差は変わります。逆に大きな工事でも、担保設定、完済時年齢、住宅の状態などの条件を満たさなければ、希望する有担保商品は使えません。金額は候補を絞る条件の一つで、借り方を決める唯一の基準ではありません。
今の家を直すなら、無担保と有担保の費用込みで比べる
キッチンや浴室の交換など、今の家の工事費だけを借りる場合は、見積書を使って無担保型と、改修のみで使える有担保型の条件を確認します。物件を購入しないのに、購入専用の住宅ローンの金利で試算しないようにしてください。
無担保型を検討しやすいのは、担保設定を避けたい、工事費の借入れだけで完結させたい、といった場合です。金利が高めでも、登記などの初期費用を含めると差が小さくなることがあります。ただし、必要な融資日までに審査が終わるか、見積書の工事がすべて資金使途に含まれるかは別に確認します。
有担保型を検討する場合は、金利だけでなく担保評価や第一順位の抵当権設定の可否を確認します。三井住友銀行は改修資金のみの住宅ローン申込みについて、保証会社の第一順位の抵当権を設定できることなどの条件を示しています。既存ローンの担保が残っている場合、自由に追加できるとは限りません。三井住友銀行の改修資金に関するFAQ
銀行に聞くと比較が進む質問
- 「この見積書の工事だけで利用できますか。家具や仮住まい費など、対象外の費用はありますか」
- 「本人以外が所有する住宅ですが、対象になる関係・持分・同意書を教えてください」
- 「担保の登記と保証料を含め、別途現金で必要な費用はいくらですか」
- 「融資額が希望より減った場合、工事内容の変更後に再審査できますか」
使途の回答が曖昧なら、工事名を一括して伝えるだけでなく、見積の明細行を示します。費用を借りられない項目が分かれば、自己資金で払うか、工事範囲を調整するか判断できます。
中古住宅を買って直すなら、購入と工事の日程を合わせる
購入費とリフォーム費を一つにまとめると、返済窓口をまとめられる場合があります。一方、売買契約の時点で工事内容や概算費用を整理し、正式申込や融資の段階までに必要書類をそろえる必要があります。
物件の決済日と、工事代金の支払日は一致するとは限りません。 売主へ代金を払う日、着手金、中間金、工事完了後の残金を並べて、銀行がそれぞれに対応できるか確認します。つなぎ融資や分割実行が必要なら、手数料と利息も費用表へ入れます。
イオン銀行は、住宅購入とリフォーム資金、借り換えとリフォーム資金を合わせる案を紹介しています。ただし、公式ページのモデル例と自分の契約条件は別です。表示された古いモデル金利を現在の適用金利として転用せず、借入日と自分の条件で見積りを受けてください。イオン銀行のリフォーム資金一括借入
フラット35リノベは、何でも使える改修ローンではない
住宅金融支援機構のフラット35リノベは、中古住宅の取得と、一定の要件を満たすリフォームを組み合わせる仕組みです。自分で購入後に工事するタイプと、事業者が改修した住宅を購入するタイプがあり、住宅の技術基準や維持保全などの確認が必要です。
今住んでいる家の設備を交換するだけで、そのままフラット35リノベに申し込めるという意味ではありません。物件検査、工事内容、取扱金融機関、資金の実行手順を先に確認します。この記事では金利引下げ幅や期間を一律に約束しません。住宅金融支援機構のフラット35リノベ、中古購入とリフォームの利用条件
住宅ローン返済中なら、2本で払う案と借り換え案を比較
住宅ローンを返済中でも、別のリフォームローンを検討できる場合があります。既存の金利や残り期間を維持できる一方、住宅ローンと工事費の返済が重なります。借り換えで一つにまとめる案は、返済管理を整理できても、既存の借入れ全体の条件が変わります。
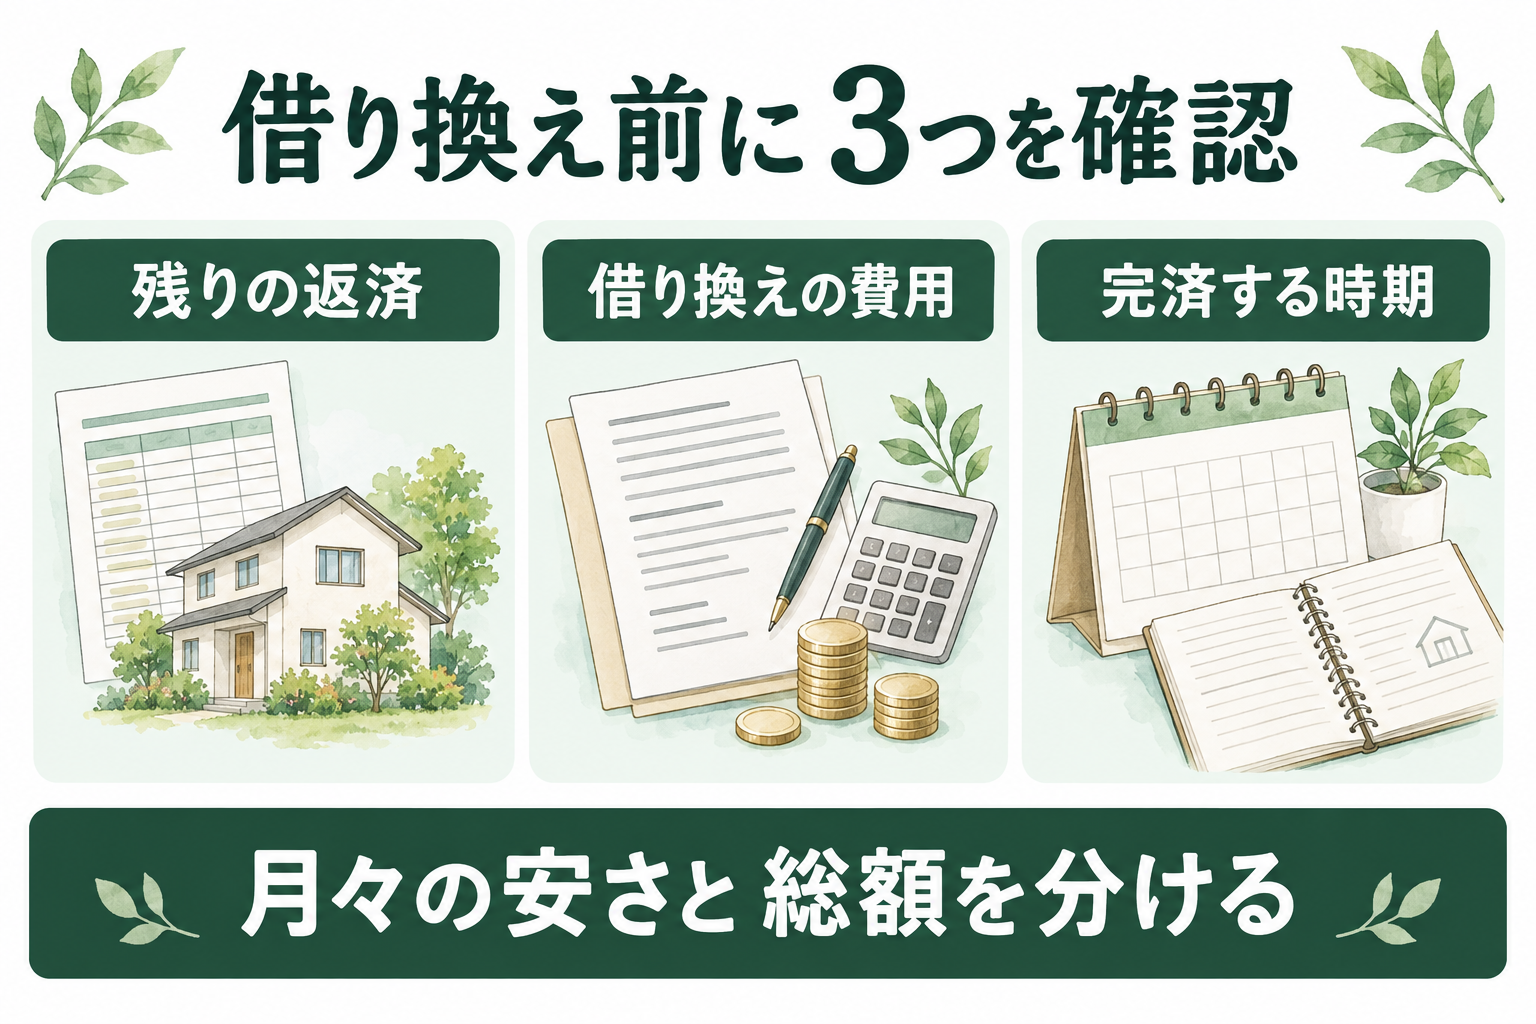
図の左は現在のローンの残りの支払い、中央は変更に伴う費用、右は新しい完済時期です。月額だけを見て期間を延ばすと、利息を支払う年数も増えるため、3点を一緒に確認します。
| 比較する項目 | 今の住宅ローン+別のリフォームローン | 借り換え+リフォーム資金 |
|---|---|---|
| 既存ローンの条件 | 維持する前提で計算 | 新しい金利・期間・保障へ変わる条件で計算 |
| 今後の返済 | 既存分の残り+工事費ローン | 借り換える元金全体の返済 |
| 別払い費用 | 新しい工事費ローンの費用 | 既存の完済費用、新しい手数料、担保関連費用など |
| 月々の返済 | 2本の合計を家計と照合 | 期間が延びていないかも確認 |
| 完済時期 | それぞれの終了年を確認 | 延びた年数を明確にする |
既存住宅ローンの金利が低い場合、工事費をまとめるために全体の金利が上がることも考えられます。比較は工事費部分だけで行わず、今日から完済までに支払う全体額で行います。すでに支払った利息や過去の事務手数料を、今後の支払いへ二重に加えないようにしましょう。
返済負担率の例と、家計に必要な余裕
年収500万円、現在の住宅ローンの年間返済120万円に、新しいローンの年間返済36万円を加える仮例では、(120万円+36万円)÷500万円=31.2%です。
ただし、31.2%だから審査に通る、安全に返せるという結論にはなりません。他のローンを含む取扱い、審査で用いる年収や金利などは金融機関で異なります。実際の家計では手取り収入、税金、教育費、車の維持費、住宅の次の修繕費も必要です。
返済予定額を払った後、毎月いくら残るのかを生活費の実績で確認します。ボーナス返済を入れるなら、賞与が減ったときも払えるかを考えます。審査上の上限まで借りることと、家庭に合った借入額は分けてください。
金利差と諸費用の比較を、同じ条件で計算する
以下は借り方による違いを理解するための編集部の仮例です。実在の銀行商品の金利や、審査で借りられる条件ではありません。借入500万円、元利均等、ボーナス返済なし、期間中の金利変動なしで計算しています。
| 仮定する条件 | 月々の返済 | 元金と利息の合計 | うち利息 |
|---|---|---|---|
| 年3%、10年 | 約48,280円 | 約579.4万円 | 約79.4万円 |
| 年1%、10年 | 約43,802円 | 約525.6万円 | 約25.6万円 |
| 年1%、20年 | 約22,995円 | 約551.9万円 | 約51.9万円 |
同じ10年なら年3%と年1%の返済合計の差は約53.7万円です。年1%の案に別払い費用が30万円かかると仮定すれば、費用込みの差は約23.7万円まで小さくなります。別払い費用30万円も説明用の設定で、登記費用の全国相場を示すものではありません。
また、年1%でも10年から20年へ延ばすと、月額は大きく下がる一方、利息は約25.6万円から約51.9万円になります。低い金利と長い期間を組み合わせても、期間を延ばした分の利息は増えるため、月額の低さだけを有利さの根拠にしないでください。
銀行へ依頼する試算も、最初は同じ借入額・同じ期間でそろえ、次に期間を変えた案を分けて比較します。実際には手数料、初回返済、端数処理、金利変動などで金額が変わります。最終判断は個別の返済予定表で行いましょう。
商品の対応を○・△・×で整理する
次の表は商品の優劣ランキングではなく、相談先を選ぶための整理です。○は対象用途として検討する枠、△は商品・審査条件の確認が必要、×はその枠の使い方には該当しないことを表します。○でも融資が承認される意味ではありません。
| 希望する使い方 | 改修費だけの専用ローン | 購入+改修の一体型 | 借り換え+改修 |
|---|---|---|---|
| 今の家の工事費だけを借りる | ○ | × 購入を伴わない | △ 既存住宅ローンの有無などを確認 |
| 中古住宅代と工事費をまとめる | × 専用の改修費枠だけでは購入費を賄わない | ○ | × 借り換える既存借入れの話とは異なる |
| 返済中の住宅ローンも組み替える | × 工事費だけ借りる案とは別 | × 新規購入ではない | ○ |
| 担保設定を避けたい | △ 無担保商品か確認 | △ 担保条件を確認 | △ 担保条件を確認 |
金融機関によっては、改修以外も扱える商品があります。表の名称は目的別に区分したもので、金融機関が実際に使う商品名と同一ではありません。公式の商品説明書で資金使途を照合してください。
審査前にそろえる書類と、工事契約で注意すること
一般的に、本人確認、収入、工事内容、住宅に関する書類が確認対象になります。必要書類は商品と事情で違うので、以下を銀行のチェックリストに照らして準備します。
- 本人・収入:本人確認書類、源泉徴収票や確定申告書など、指定された期間のもの。
- 工事:見積書、契約書、工事予定と支払予定。仮見積りの段階なら、いつまでに確定が必要か確認。
- 住宅:所在地・所有者・持分などが分かる情報。有担保型では登記や物件の書類も確認。
- 購入を伴う場合:売買条件、決済予定、改修計画を含めた資金表。
- 借り換える場合:既存借入れの残高、返済予定表、担保の情報、完済手続きの条件。
仮審査の回答だけで、工事代金が確実に入金されるわけではありません。申込条件が変われば再確認が必要になる場合もあります。工事契約前に、ローンが利用できなかったときの工事契約の扱い、着手金の期限、工事開始を延期できるかを書面で確認してください。
複数の金融機関を比較すること自体と、信用情報照会を伴う申込みは分けて考えます。日本信用情報機構(JICC)は申込情報の登録期間を照会日から6か月以内としています。申込件数が何件までなら無影響と一律にはいえないため、商品条件を先に比べ、候補を整理してから審査へ進みましょう。JICCの登録情報の案内
補助金と税制は、ローンとは別に対象を確認する
補助金の見込額があっても、工事代金の支払日までに受け取れるかは別です。資金計画では、確定した自己資金、融資日、工事代金の支払日と、補助金の見込みを分けます。受給前に資金不足が生じないよう、施工会社と借入先へ支払時期を相談してください。
制度の候補はリフォーム補助金まとめや補助金診断で整理し、対象可否や申請条件は各制度の公式案内で確認します。ローンを使うだけで税の控除が受けられる、ということでもありません。返済期間だけでなく、工事、住宅、居住、所得などの条件が関係するため、国税庁の住宅の増改築等に関する案内と、適用する年の要件を確認してください。
よくある質問
リフォームローンの審査は住宅ローンより甘いですか?
甘いとは断定できません。無担保型は担保に関する手続きが少なくても、返済力や信用情報、使い道、保証会社などの確認があります。手続きの少なさ、回答までの期間、審査の通りやすさは別です。
住宅ローンが残っている銀行にしか申し込めませんか?
他の金融機関の商品も比較対象になりますが、既存ローンと担保の状況を正確に伝える必要があります。現在の銀行の追加借入れ、別の無担保ローン、借り換えを伴う案で条件が違うので、最初から一つに絞らず、必要な費用を含む比較をしてください。
残債が少ないなら、借り換えは損ですか?
残高だけでは決まりません。残り期間、現在と借換後の金利、工事費、手数料、完済時期を使い、今後の返済と費用を計算します。残債500万円以下なら必ず不利、という一律の境界は置けません。
申込みを済ませてから工事金額が増えたらどうしますか?
追加費用をローンへ自動で上乗せできるとは限りません。工事変更を承諾する前に、借入先へ増額や再審査が必要か、期限に間に合うか確認します。工事会社にも変更後の見積と日程を作成してもらい、資金が確保できる範囲で判断してください。
保証人不要なら、家族に影響はありませんか?
保証人の有無と、家計の返済負担や担保のリスクは別です。共有名義、担保提供、団信、相続などの扱いも契約によって異なります。誰が借り、誰が住宅を所有し、どの財産を担保にするかを家族で確認し、不明点を銀行へ質問しましょう。
最後は、2つの資金計画を同じ紙で比べる
借り方の選択は、使える商品を絞ることから始めます。 今の家の改修なら無担保と有担保の費用、中古購入なら売買と工事の日程、返済中なら既存部分を含む今後の総額を比べてください。
銀行には「同じ借入額・同じ返済期間で、初期費用込みの案を見たい」と伝えます。その後、月額を下げるために期間を延ばした案を別に作ると、何と引き換えに負担が変わるか判断しやすくなります。
商品・一次情報の確認日:2026年9月24日。本文の返済額は条件を固定した仮例です。金融機関の個別審査や、実際の適用条件を代替するものではありません。