リフォームローンを300万円借り、年3%・10年・元利均等返済とすると、毎月の返済は約28,968円、利息合計は約47.6万円です。期間を15年に延ばすと月約20,717円になりますが、利息合計は約72.9万円へ増えます。
これは金利が完済まで変わらないと仮定した計算例です。特定の銀行の適用金利や借入可能額を示すものではありません。この記事では、借入額・金利・期間をそろえた早見表と、家計に無理がないか確かめる順序を紹介します。
まずそろえるのは借入額・金利・返済期間
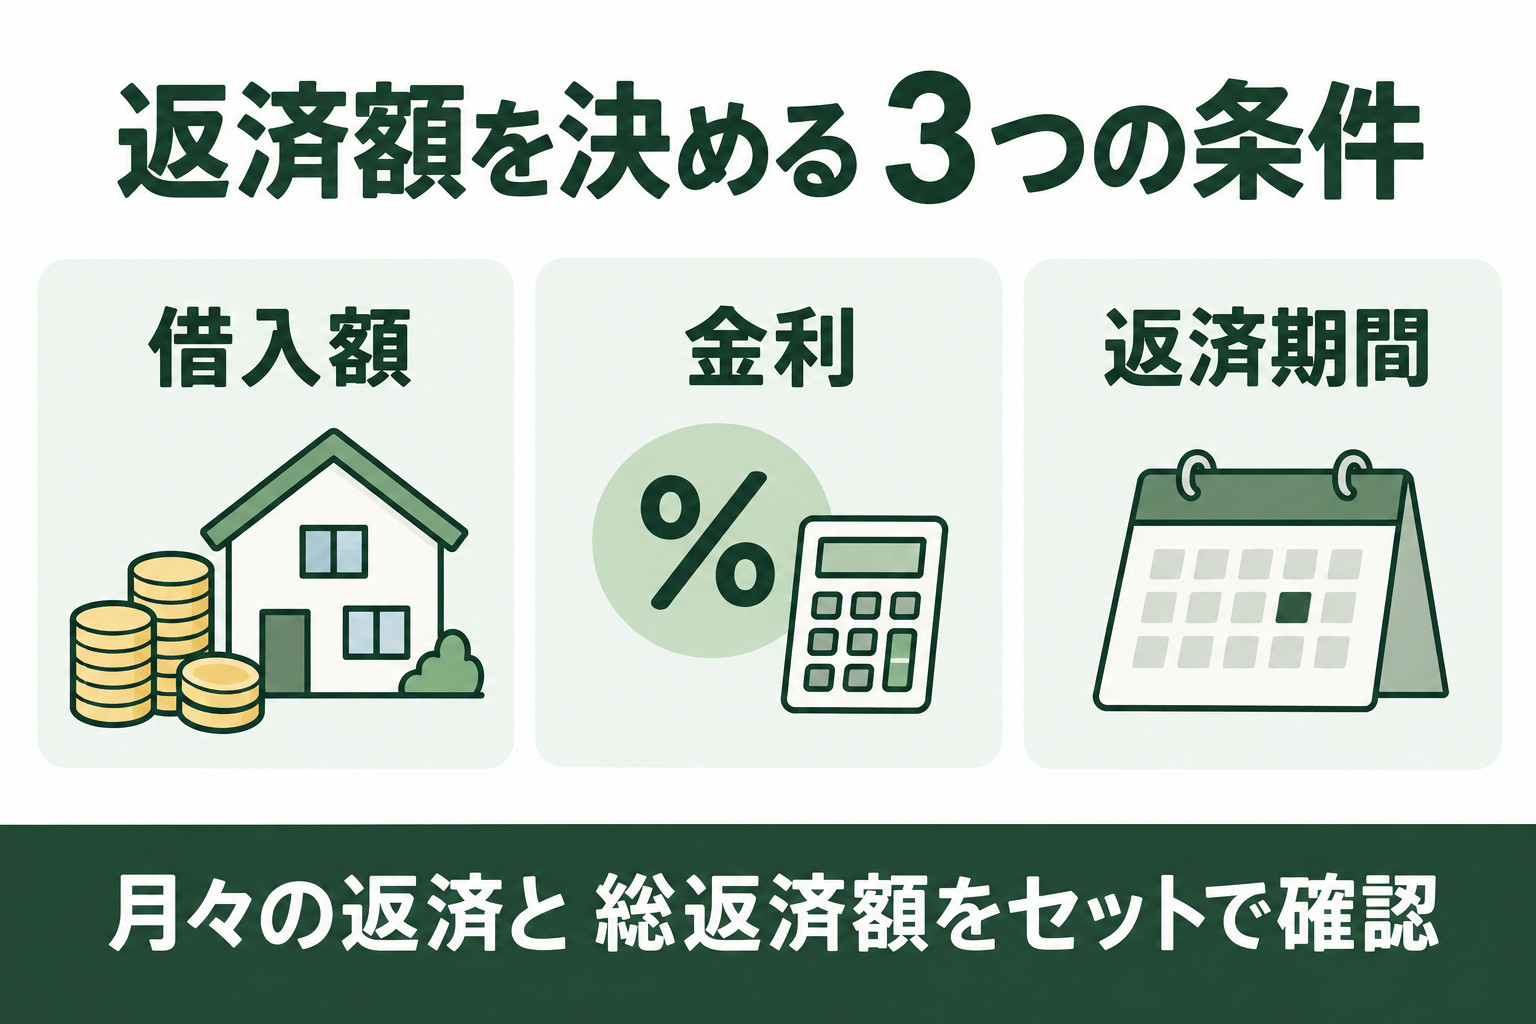
上の図は、元利均等返済を比較するときの基本条件です。元利均等は、金利などの条件が同じなら毎回の元金と利息の合計が一定になる返済方法です。月々の負担が小さい案を見るときも、何年間払い続け、合計でいくら返すのかを一緒に確かめます。
| 比較する条件 | そろえる内容 | 違っていると起きること |
|---|---|---|
| 借入額 | 工事代、借入に含める諸費用、自己資金 | 見かけの低金利だけでは支払総額を比べられない |
| 金利 | 年率、固定・変動、優遇条件、実行時の適用条件 | 試算時の金利と実際の金利が異なることがある |
| 返済期間 | 年数だけでなく月数、完済時の年齢 | 退職後や教育費の多い時期にも支払いが続く |
| 返済方法 | 元利均等・元金均等、ボーナス返済の有無 | 月々の返済の動きや利息総額が変わる |
| 諸費用 | 手数料、保証料、印紙代などの扱い | ローン返済額以外の現金が必要になる |
借入額は、見積書の合計をそのまま入力すればよいとは限りません。着手金・中間金・完成時の支払い日と、ローンが振り込まれる日を並べて、先に用意するお金がないか確認してください。たとえば三菱UFJ銀行のネットDEリフォームローン商品説明書(2025年10月1日現在)では、リフォーム資金は工事完成後の一括借入で、手付金・中間金の分割借入は扱いません。一方、工事が完了してからの申込みは受付対象外です。申込みを進める時期と、融資金を受け取る時期を分けて確認してください。こうした条件は銀行・商品で異なります。
借入額別の返済早見表|年3%の計算例
計算条件は、年利3%が全期間一定、毎月返済、元利均等、ボーナス返済なしです。保証料・事務手数料・印紙代などは含めません。月利は年利÷12とし、各月額を円単位で四捨五入しています。実際には初回の日割り、端数処理、最終回調整などで銀行の結果と差が出ます。
| 借入額 | 5年 | 7年 | 10年 | 15年 |
|---|---|---|---|---|
| 100万円 | 17,969円 | 13,213円 | 9,656円 | 6,906円 |
| 200万円 | 35,937円 | 26,427円 | 19,312円 | 13,812円 |
| 300万円 | 53,906円 | 39,640円 | 28,968円 | 20,717円 |
| 500万円 | 89,843円 | 66,067円 | 48,280円 | 34,529円 |
| 700万円 | 125,781円 | 92,493円 | 67,593円 | 48,341円 |
| 1000万円 | 179,687円 | 132,133円 | 96,561円 | 69,058円 |
3%は比較用に置いた仮定で、現在の平均金利ではありません。 申込先から提示された金利が分かったら、その金利で計算し直します。住宅ローン返済中の場合は、表の月額に住宅ローンや車・教育などの返済も加えて判断します。
300万円なら、期間を延ばすといくら変わる?
| 返済期間 | 月々の返済 | 総返済額の概算 | うち利息の概算 |
|---|---|---|---|
| 5年 | 53,906円 | 323.4万円 | 23.4万円 |
| 7年 | 39,640円 | 333.0万円 | 33.0万円 |
| 10年 | 28,968円 | 347.6万円 | 47.6万円 |
| 15年 | 20,717円 | 372.9万円 | 72.9万円 |
総返済額は丸める前の月額に返済回数を掛け、0.1万円単位で表示しています。月額の表示値を単純に掛けた値とは少額の差があります。
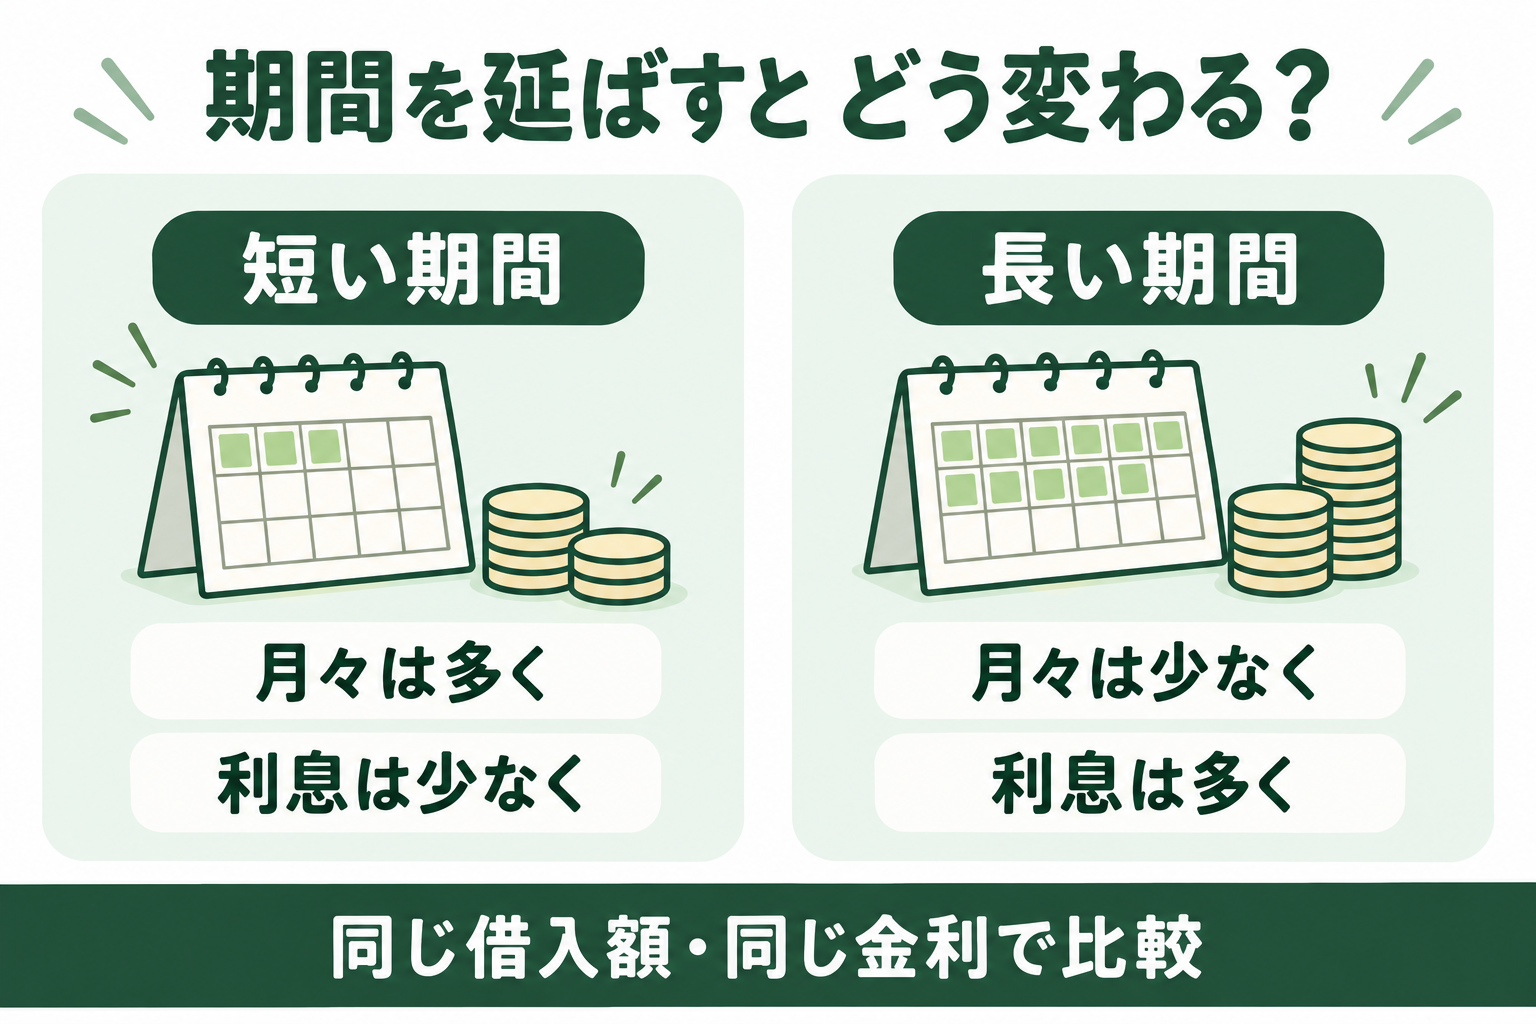
図のコインは利息の大小を表す概念です。300万円の例で10年を15年へ延ばすと、月々は約8,251円軽くなりますが、利息は約25.3万円増えます。短期返済で預貯金が尽きる案も、長期返済で総額だけが膨らむ案も避け、毎月の余裕と手元の資金を両方残す期間を考えましょう。
金利別の比較|300万円・10年の場合
| 年利の仮定 | 月々の返済 | 総返済額の概算 | 利息の概算 |
|---|---|---|---|
| 1.5% | 26,937円 | 323.2万円 | 23.2万円 |
| 2% | 27,604円 | 331.2万円 | 31.2万円 |
| 2.5% | 28,281円 | 339.4万円 | 39.4万円 |
| 3% | 28,968円 | 347.6万円 | 47.6万円 |
| 4% | 30,374円 | 364.5万円 | 64.5万円 |
| 5% | 31,820円 | 381.8万円 | 81.8万円 |
3%と4%では月約1,400円、利息合計で約16.9万円の差です。ただし、手数料が別途かかる商品と金利に保証料を含む商品では、金利差だけで有利・不利を決められません。借入時に払う費用と返済総額を分けて比較します。
変動金利を選ぶ場合は、現在の金利だけでなく年利が1ポイント、2ポイント高い仮定でも試算してください。上の表は、それぞれの金利が借入当初から全期間続く比較であり、途中で金利が上がる実際の返済推移を再現したものではありません。返済額の見直し時期や上限の仕組みは、住宅ローンと同じと思い込まず、利用するリフォームローンの商品説明書で確認します。
家計から返せる月額を考える
年収に対する返済割合は一つの目安ですが、同じ年収でも家族構成、家賃・住宅ローン、教育費、預貯金によって余裕は異なります。特定の割合以内なら安全、とは言い切れません。 審査に通ることと、暮らしに無理がないことも別です。
次の順序で、通常月の手取り収入を基に確認すると判断しやすくなります。
- 食費・光熱費・通信費など、毎月の生活費を把握する。
- 住宅ローン、車、教育、カードなどの既存返済を合算する。
- 固定資産税、保険、車検、学費など、年単位の支払いを月割りで積み立てる。
- 急な修理や収入減に備えて手元に残す資金を決める。
- 残る範囲で新しい返済額を比べ、退職・進学など数年後の支出も重ねる。
たとえば、通常月の手取りが35万円で、生活費と既存返済に27万円、年払い費用の積立に3万円、予備資金に2万円を回す家計なら、残りは3万円です。月28,968円の案は計算上収まっても余裕はほぼありません。これは架空の家計例であり、3万円を借入の推奨上限とするものではありません。工事範囲、自己資金、期間を変えた案も並べてください。
ボーナス返済を使う前に
ボーナス返済は支払時期を移す方法で、元金そのものを減らす方法ではありません。賞与が少ない年や転職時にも、決まった支払いが残ります。まずボーナスなしで試算し、併用する場合は通常月・ボーナス月・年間合計の3つを確認しましょう。金融機関が設定する利用上限を、家計の安全な割合と読み替えないことが大切です。
借入額を抑えるときの注意|自己資金・補助金・見積もり
自己資金を増やせば借入と利息は小さくなりますが、預貯金を工事代に使い切らないようにします。複数社の見積もりを取る際は、同じ設備・工事範囲・撤去処分・内装復旧・保証をそろえてください。必要な工事が抜けた安い見積もりでは、後から借入不足になることがあります。
補助金も資金計画の確認項目ですが、工事代を払う日と補助金が入る日は同じとは限りません。 見込み額を最初から現金とみなさず、利用する制度の支払時期と銀行の借入・繰上返済条件を照合します。
自己資金を使う算数の仮例として、必要資金500万円に対して借入を150万円減らす場合を考えます。借入500万円は月約48,280円、借入350万円は月約33,796円です(年3%・10年・上と同条件)。借入時点で使える自己資金等が150万円増えた場合の差であり、150万円の補助金を受けられるという意味ではありません。
補助金の受給を保証するものではありません。制度の詳細や最新情報は、各制度の公式サイトまたはお住まいの自治体窓口にてご確認ください。
制度ごとの整理はリフォーム補助金の総合ガイドで確認できます。
繰上返済は、利息と手元資金を一緒に比較
| 方法 | 主に変わること | 比較したい条件 |
|---|---|---|
| 期間短縮型 | 月々の返済をおおむね保ち、完済を早める | 完済までの利息、短縮される期間 |
| 返済額軽減型 | 期間をおおむね保ち、月々の負担を軽くする | 毎月どれだけ軽くなるか、利息の差 |
取扱いの有無、最低金額、手数料、ネットと窓口の違いは商品ごとに確認が必要です。同じ金額を早く元金へ充てれば利息を抑えやすくなりますが、手数料や資金不足のリスクも含めて比べます。繰上返済後に別の借入が必要になるほど貯蓄を減らさないでください。
三菱UFJ銀行の返済案内では、インターネットでの繰上返済手数料無料を案内しています。すべての金融機関・すべての手続きが無料という意味ではありません。
銀行のシミュレーターで最終確認する順序
- 工事見積もりと支払日程をそろえる。
- ボーナス返済なしで、必要な借入額・提示金利・希望期間を入力する。
- 期間を短くした案・長くした案を保存し、月額と総額を比較する。
- 変動金利の場合は高い金利の仮定でも試算する。
- 諸費用・融資日・金利見直し・繰上返済条件を銀行に確認する。
三菱UFJ銀行の返済額シミュレーションと三井住友銀行のリフォーム返済額試算では、入力条件に応じた月額・総額を確認できます。試算結果は融資や金利の約束ではありません。
よくある質問
住宅ローン返済中でもリフォームローンを申し込める?
利用可否は金融機関の審査・商品条件によります。住宅ローンがあるだけで一律に不可とは判断できません。現在の借入先、残高、月々の返済額、工事見積もりをそろえ、追加借入と借換えなどで諸費用・総返済額がどう変わるか相談します。
勤続年数が短いと審査に通らない?
一律に勤続2年以上なら通る、未満なら通らないとは言えません。申込年齢、収入、雇用・事業の状況、他の借入、保証会社など商品ごとに条件があります。公表条件を確認してから相談し、返済シミュレーションを審査結果と取り違えないでください。
返済が厳しくなりそうなときは?
支払いに間に合わない可能性が分かった段階で、借入先へ相談します。収入・支出、いつからどの程度不足するかを整理すると、相談が具体的になります。期間延長や減額が必ず認められるわけではありません。返済のために別の借入を増やす前に、現在の銀行と対応を検討してください。
いくらまで借りるのがおすすめ?
この記事だけで一律の金額は決められません。必要な工事範囲から借入額を試算し、月々の収支と将来の支出を重ねて調整します。ローン全体の選び方はリフォームローンの基本、商品条件の比較は金利と手数料の比較記事を参照してください。
まずは同じ借入額で期間違いの2案を作り、月額・総額・手元に残す資金の3点を比べると、次に銀行へ聞くことが明確になります。
出典・計算条件
公式案内の確認日:2026年10月2日。表の金額は編集部の条件付き試算。計算式は「借入額×月利÷{1−(1+月利)のマイナス返済回数乗}」。銀行の契約上の返済予定表を優先してください。